کد خبر:۱۴۶۲۲۸۸
گزارش|
۱.۵ میلیارد تومان روی میز نوسازی بافت فرسوده؛ نسخه جدید برای حل یک بحران قدیمی
پیشنهاد افزایش تسهیلات نوسازی بافتهای فرسوده به ۱.۵ میلیارد تومان در شرایطی روی میز شورای عالی مسکن قرار گرفته که کشور همچنان با میلیونها واحد مسکونی ناپایدار در محدودههای هدف بازآفرینی شهری روبهرو است. بررسی روند چند سال اخیر نشان میدهد مسئله بافت فرسوده تنها کمبود وام نیست؛ بلکه ترکیبی از کاهش قدرت واقعی تسهیلات، ضعف پرداخت بانکی، هزینه بالای ساخت، دشواری تجمیع پلاکها و طولانی بودن فرآیند صدور مجوزها باعث شده بخش مهمی از ظرفیت این مناطق بلااستفاده بماند.
به گزارش خبرنگار اقتصادی خبرگزاری دانشجو، عبدالرضا گلپایگانی، عضو هیئتمدیره سازمان ملی زمین و مسکن، از پیشنهاد افزایش تسهیلات نوسازی بافت فرسوده خبر داده است. بر اساس این پیشنهاد، تسهیلات نوسازی به دو گروه تقسیم میشود؛ برای پروژههای بازآفرینی در مقیاس محله و محلات دارای شرایط ویژه، به ازای هر واحد ۱.۵ میلیارد تومان تسهیلات در نظر گرفته شده و برای حالت معمولی، وام ۸۵۰ میلیون تومانی پیشنهاد شده است.
این پیشنهاد هنوز به معنای ابلاغ وام ۱.۵ میلیارد تومانی به متقاضیان نیست. گلپایگانی اعلام کرده است که پیشنهاد مذکور به شورای عالی مسکن ارجاع شده تا درباره تقویت تسهیلات حوزه بافت فرسوده تصمیمگیری شود.
اهمیت این موضوع از آنجا بیشتر میشود که به گفته گلپایگانی، در بودجه سالهای ۱۴۰۴ و ۱۴۰۵ پیشنهاد شده بود برای جبران فاصله میان نرخ واقعی تسهیلات و نرخ ترجیحی این بخش، منابعی برای پرداخت یارانه به بانکها اختصاص پیدا کند، اما این پیشنهاد تأیید نشد. به گفته او، حذف این موضوع از بودجه ۱۴۰۴ باعث شد بانکها در این حوزه تسهیلات قابلتوجهی پرداخت نکنند و تعداد تسهیلات پرداختشده به حدود ۴ هزار فقره برسد.
مسئله فقط رقم وام نیست
افزایش سقف وام در نگاه اول میتواند قدرت مالی سازنده و مالک را بالا ببرد، اما تجربه سالهای گذشته نشان داده است که وجود وام با پرداخت واقعی و بهموقع آن دو مسئله متفاوت است.
گلپایگانی نیز تأکید کرده است که هم فراوانی پرداخت تسهیلات و هم مبلغ آن اهمیت دارد. به گفته او، در سالهایی که وام پرداخت میشد، تسهیلات میتوانست حدود ۳۰ تا ۴۰ درصد هزینه ساخت را تأمین کند، اما افزایش هزینههای ساخت باعث شده قدرت وام فعلی کاهش پیدا کند.
در واقع اگر منابع مالی روی کاغذ افزایش پیدا کند اما بانکها امکان یا انگیزه پرداخت نداشته باشند، افزایش سقف تسهیلات به تنهایی نمیتواند سرعت نوسازی را بالا ببرد. تجربه سال ۱۴۰۴ و رسیدن تعداد تسهیلات پرداختی به حدود ۴ هزار فقره، همین فاصله میان ظرفیت اعتباری و پرداخت واقعی را نشان میدهد.
قدرت واقعی وام چقدر است؟
برای سنجش اثر واقعی این تسهیلات، باید رقم وام را در کنار هزینه ساخت قرار داد. بر اساس ارقام ابلاغی هزینه ساخت سال ۱۴۰۵، هزینه ساخت ساختمانهای یک و دو طبقه ۱۳.۴ میلیون تومان به ازای هر مترمربع تعیین شده و این ارقام نسبت به سال قبل حدود ۴۷.۵ درصد افزایش داشتهاند.
اگر یک واحد ۸۰ متری را بهعنوان نمونه در نظر بگیریم، هزینه ساخت بر مبنای این رقم حدود ۱.۰۷ میلیارد تومان خواهد بود. در این حالت، وام ۸۵۰ میلیون تومانی حدود ۷۹ درصد هزینه ساخت را پوشش میدهد.
اما یک برآورد دیگر نیز اهمیت موضوع را نشان میدهد. حبیبالله طاهرخانی، معاون مسکن و ساختمان وزیر راه و شهرسازی، در شهریورماه هزینه ناخالص ساخت واحدهای نهضت ملی مسکن را با اعمال تعدیلها حدود ۱۸ میلیون تومان به ازای هر مترمربع اعلام کرد و در عین حال تأکید داشت که رقم نهایی بسته به پروژه، متراژ و شرایط ساخت متفاوت است.
با همین رقم، ساخت یک واحد ۸۰ متری حدود ۱.۴۴ میلیارد تومان هزینه خواهد داشت. بنابراین وام ۸۵۰ میلیون تومانی حدود ۵۹ درصد این هزینه را پوشش میدهد، در حالی که تسهیلات ۱.۵ میلیارد تومانی از نظر اسمی معادل حدود ۱۰۴ درصد آن است.
البته این محاسبه به معنای آن نیست که وام ۱.۵ میلیاردی تمام هزینه نوسازی را تأمین میکند. زمین، عوارض، تخریب ساختمان قدیمی، انشعابات، خدمات، هزینههای مالی و سایر مخارج پروژه میتوانند رقم نهایی را افزایش دهند. ضمن اینکه ارقام ۱۳.۴ و ۱۸ میلیون تومان، مبناهای متفاوتی دارند و نباید آنها را قیمت قطعی تمامشده همه پروژههای بافت فرسوده دانست.
با این حال، همین مقایسه یک نکته روشن را نشان میدهد که فاصله میان وام ۸۵۰ میلیون تومانی و ۱.۵ میلیارد تومان صرفا یک افزایش اسمی نیست و میتواند سهم تسهیلات در تأمین هزینه ساخت را به شکل محسوسی تغییر دهد.
چرا پرداخت وام نوسازی کاهش یافت؟
یکی از موانع اصلی در سالهای اخیر، نحوه تأمین مالی تسهیلات بوده است. گلپایگانی گفته است در بودجه سالهای ۱۴۰۴ و ۱۴۰۵ پیشنهاد شده بود برای پرداخت مابهالتفاوت میان وام بافت فرسوده و نرخ واقعی تسهیلات، منابعی اختصاص یابد تا بخشی از این تفاوت بهعنوان یارانه در اختیار بانکها قرار گیرد.
این پیشنهاد تصویب نشد و به گفته این مقام مسئول، تعداد تسهیلات پرداختشده در سال ۱۴۰۴ به حدود ۴ هزار فقره رسید؛ در حالی که تعهد ساختوساز در بافت فرسوده حدود ۱۰۰ هزار واحد مسکونی اعلام شده است.
از سوی دیگر، وزارت راه در شهریورماه نیز از تلاش برای اختصاص تسهیلات متمم ۸۵۰ میلیون تومانی به طرحهای خودمالکی در بافتهای فرسوده خبر داده بود. این موضوع نشان میدهد تقویت منابع مالی این بخش پیش از پیشنهاد جدید ۱.۵ میلیارد تومانی نیز در دستور کار وزارتخانه قرار داشته است.
ابعاد مسئله چقدر است؟
مسئله بافت فرسوده فقط به چند محله قدیمی در شهرهای بزرگ محدود نمیشود. محدودههای هدف بازآفرینی شهری، مجموعهای از بافتهای فرسوده، ناکارآمد، تاریخی و سکونتگاههای غیررسمی را دربرمیگیرد و به همین دلیل اعداد مربوط به کل محدوده بازآفرینی نباید مستقیما معادل بافت فرسوده تلقی شوند.
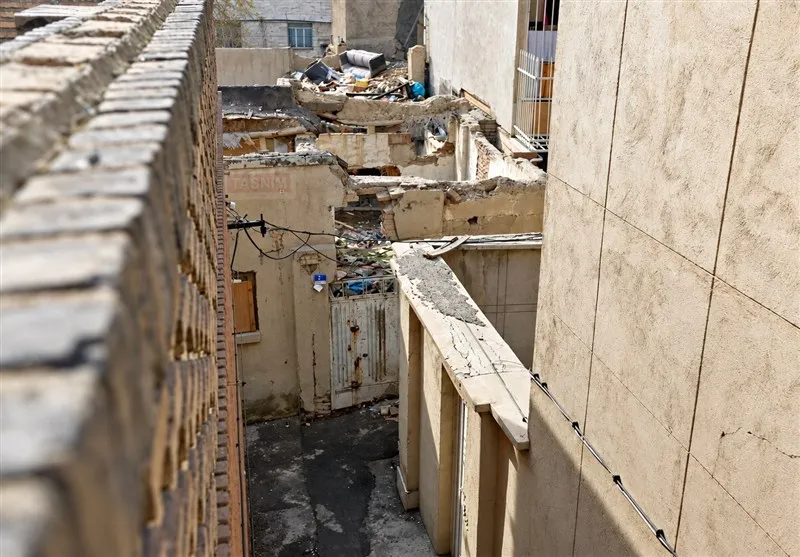
در همین محدودهها، بیش از ۲ میلیون واحد مسکونی بهشدت ناپایدار شناسایی شده است. گلپایگانی در تازهترین اظهارات خود بر ضرورت تعیین تکلیف این واحدها تأکید کرده و آن را مسئلهای مرتبط با ایمنی شهروندان دانسته است.
از طرف دیگر، نوسازی این مناطق فقط یک برنامه ایمنی نیست. بافتهای ناکارآمد، ظرفیت قابلتوجهی برای ساخت مسکن درون شهرها دارند و استفاده از این ظرفیت میتواند همزمان با نوسازی، بخشی از نیاز بازار مسکن را نیز پاسخ دهد.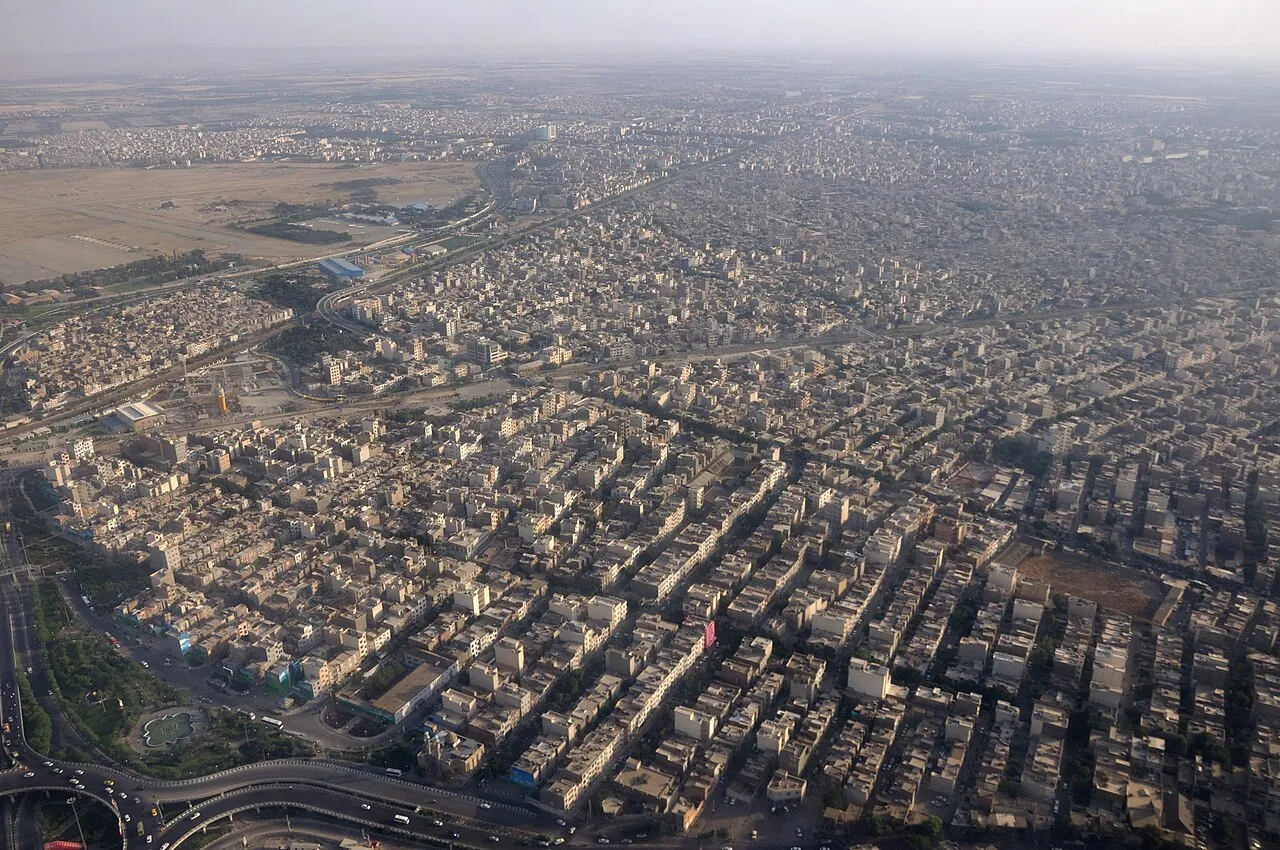
از ۳۵۰ میلیون تا ۱.۵ میلیارد تومان؛ مسیر وام نوسازی
سقف تسهیلات نوسازی در سالهای گذشته چند بار افزایش پیدا کرده است. برای نمونه، در سالهای گذشته ارقام تسهیلات در برخی شهرها در محدوده چندصد میلیون تومان قرار داشت، اما افزایش هزینههای ساخت باعث شده اثر واقعی این ارقام به مرور کاهش پیدا کند.
اکنون پیشنهاد جدید وزارت راه، مدل متفاوتی را دنبال میکند؛ به جای اینکه یک رقم واحد برای همه پروژهها تعیین شود، پروژههای بازآفرینی در مقیاس محله و محلات دارای شرایط ویژه از تسهیلات بالاتری برخوردار شوند و سقف پیشنهادی آنها به ۱.۵ میلیارد تومان برسد.
در حالت معمول نیز رقم ۸۵۰ میلیون تومان مدنظر قرار گرفته است. به این ترتیب، سیاست پیشنهادی تلاش دارد میان پروژههای عادی و پروژههایی که به دلیل شرایط محلهای و کالبدی به حمایت بیشتری نیاز دارند، تفاوت ایجاد کند.
گره نوسازی فقط در بانک نیست
بافت فرسوده برخلاف زمینهای جدید، پروژهای نیست که تنها با تزریق پول بتوان آن را ساخت. بسیاری از این مناطق با ریزدانگی، تعدد مالکان، مشکلات حقوقی، وراثت، دشواری تجمیع پلاکها، محدودیتهای شهرسازی و طولانی بودن فرآیند صدور پروانه مواجهاند.
به همین دلیل حتی اگر وام ۱.۵ میلیارد تومانی تصویب و پرداخت شود، همچنان مسئله تجمیع پلاکها، صدور پروانه و آمادهسازی پروژه باید حل شود.
از سوی دیگر، پرداخت تسهیلات نیز باید متناسب با مراحل ساخت انجام شود تا افزایش رقم وام صرفاً یک ظرفیت اعتباری روی کاغذ باقی نماند.
افزایش وام، یک حلقه از زنجیره نوسازی است
پیشنهاد افزایش وام نوسازی بافت فرسوده به ۱.۵ میلیارد تومان در شرایطی مطرح شده که بیش از ۲ میلیون واحد مسکونی بهشدت ناپایدار در کشور وجود دارد و همزمان هزینه ساخت نیز رشد قابلتوجهی داشته است.
محاسبه نمونه برای یک واحد ۸۰ متری نشان میدهد وام ۸۵۰ میلیون تومانی، بسته به مبنای هزینه ساخت، میتواند حدود ۵۹ تا ۷۹ درصد هزینه ساخت را پوشش دهد؛ در حالی که وام ۱.۵ میلیارد تومانی از نظر اسمی میتواند بخش بسیار بزرگتری از هزینه ساخت را پوشش دهد. اما این ارقام هزینه زمین و سایر هزینههای پروژه را شامل نمیشوند و بنابراین نباید بهعنوان تأمین کامل هزینه نوسازی تفسیر شوند.
از این منظر، افزایش سقف تسهیلات میتواند قدرت تأمین مالی پروژهها را بالا ببرد، اما موفقیت آن به سه عامل دیگر نیز وابسته است: تأمین منابع و پرداخت واقعی بانکها، کاهش موانع اداری و مالکیتی و متناسب بودن تسهیلات با هزینه واقعی ساخت.
در نهایت، معیار موفقیت این سیاست نه رقم اعلامشده وام، بلکه تعداد واحدهایی خواهد بود که تسهیلات واقعا به آنها پرداخت میشود، پروژههایی که وارد مرحله ساخت میشوند و واحدهایی که در نهایت از وضعیت ناپایدار خارج خواهند شد.
لینک کپی شد
گزارش خطا
اخبار مرتبط