کد خبر:۱۴۵۹۳۲۷
اجرای بند «ت» ماده ۲۸ برنامه هفتم وارد مرحله جدیتری شد؛
واگذاری سهام تأمین اجتماعی تا آذر ۱۴۰۵؛ دارایی بازنشستگان به کدام مسیر میرود؟
واگذاری سهام متعلق به صندوق بازنشستگی تأمین اجتماعی و شرکتهای تابعه و وابسته آن در حالی در دستور کار سازمان خصوصیسازی قرار گرفته که قانون برنامه هفتم برای بخشی از این داراییها مهلت مشخصی تعیین کرده است؛ بر اساس برنامه زمانبندی مصوب دولت، فرآیند واگذاری باید حداکثر تا ۳۰ آذر ۱۴۰۵ به پایان برسد. اکنون فهرست سهام مشمول، نحوه ارزشگذاری و سرنوشت منابع حاصل از فروش، به مهمترین جزئیات این فرآیند تبدیل شده است.
به گزارش گروه اقتصادی خبرگزاری دانشجو، جلسه بررسی نحوه واگذاری سهام متعلق به صندوق بازنشستگی تأمین اجتماعی و شرکتهای تابعه و وابسته آن با حضور معاون وزیر امور اقتصادی و دارایی و رئیسکل سازمان خصوصیسازی، سرپرست سازمان تأمین اجتماعی و جمعی از مدیران ارشد دو مجموعه برگزار شد.
در این جلسه، نحوه استفاده از ظرفیتهای سازمان خصوصیسازی برای واگذاری سهام و اجرای احکام مرتبط با بندهای «پ» و «ت» ماده ۲۸ قانون برنامه هفتم پیشرفت مورد بررسی قرار گرفت.
بر اساس تصمیم اعلامشده، سازمان تأمین اجتماعی باید موضوعات مطرحشده را در هیأت امنای صندوق بررسی و پس از آن، نتایج و موارد مورد نظر را برای اقدامات بعدی به سازمان خصوصیسازی منعکس کند.
این واگذاری از کجا آمده است؟
موضوع واگذاری سهام صندوقهای بازنشستگی، تکلیف جدیدی نیست که صرفا در جلسه اخیر مطرح شده باشد. قانون برنامه هفتم پیشرفت در ماده ۲۸، مجموعهای از احکام را برای کاهش ناترازی مالی صندوقهای بازنشستگی، کاهش وابستگی به بودجه عمومی و اصلاح ساختار سرمایهگذاری آنها تعیین کرده است.
در بند «پ» این ماده، وزارت تعاون، کار و رفاه اجتماعی مکلف شده با همکاری سازمانهای مربوط، ضوابط سرمایهگذاری صندوقهای بازنشستگی را با هدف ارتقای ذخایر، حفظ حقوق بیننسلی بیمهشدگان، تقویت حاکمیت شرکتی، افزایش شفافیت و سودآوری، کاهش بنگاهداری و حرکت به سمت سرمایهگذاریهای بورسی تدوین کند.
بند «ت» یک گام اجراییتر برداشته و صندوقهای بازنشستگی کشوری، لشکری و تأمین اجتماعی را مکلف کرده است بخشی از سهام متعلق به خود و شرکتهای تابعه و وابسته را که شرایط تعیینشده در قانون را دارند، واگذار کنند.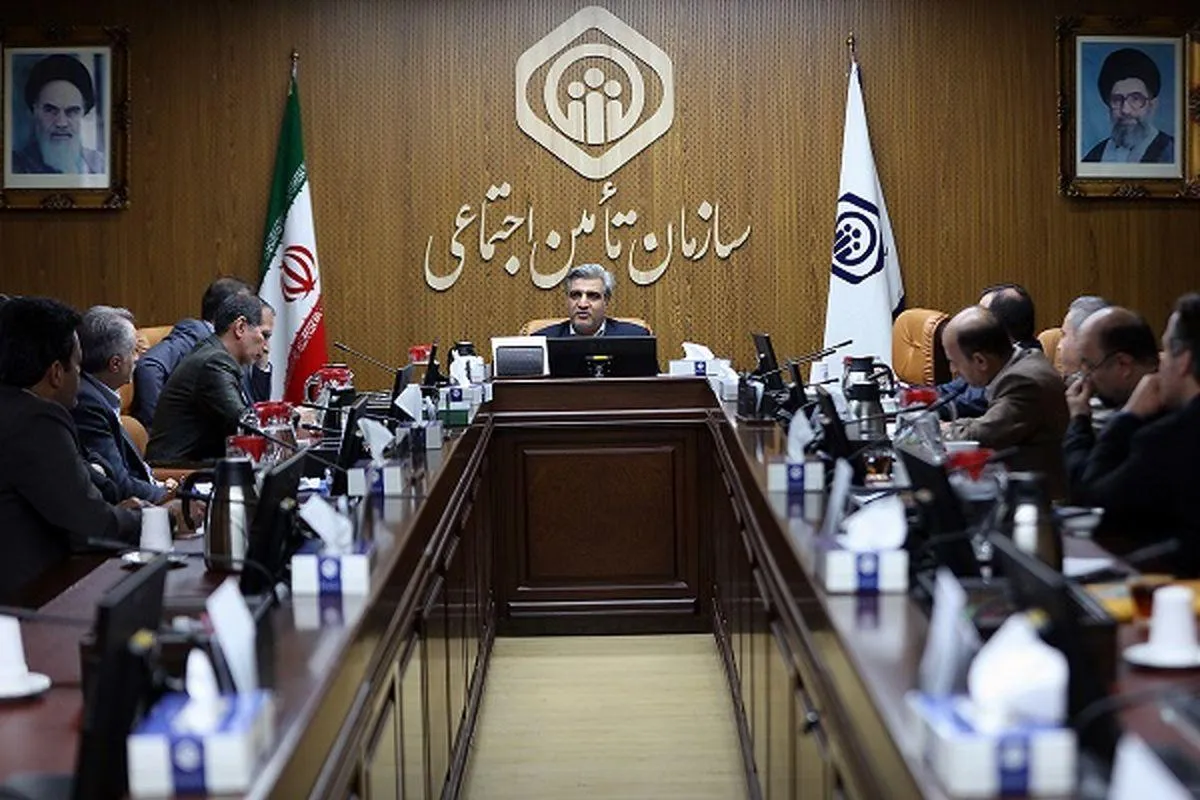
کدام شرکتها مشمول واگذاری هستند؟
طبق برنامه زمانبندی مصوب هیأت وزیران، شرکت مشمول واگذاری شرکتی است که مجموع سهام صندوق بازنشستگی و شرکتهای تابع و وابسته آن در آن بیش از ۲۰ درصد باشد و ارزش این سهام نیز از ۳۰۰ برابر سقف نصاب معاملات متوسط کمتر باشد.
این رقم با توجه به نصاب معاملات سال ۱۴۰۵ قابل تبدیل به یک عدد مشخص است. سقف معاملات متوسط در سال جاری ۴۲ میلیارد و ۳۰۰ میلیون ریال تعیین شده و ۳۰۰ برابر آن معادل ۱۲ هزار و ۶۹۰ میلیارد ریال، یعنی یک هزار و ۲۶۹ میلیارد تومان است. بنابراین در سال ۱۴۰۵، شرط ارزشی قانون در این بخش، سهامی با ارزش کمتر از حدود ۱.۲۶۹ هزار میلیارد تومان است.
البته صرف عبور یا قرار گرفتن زیر این رقم برای تعیین نهایی شرکت مشمول کافی نیست و میزان مالکیت بیش از ۲۰ درصد نیز باید احراز شود. همچنین تشخیص نهایی شرکتهای مشمول باید بر اساس اسناد و مدارک معتبر، از جمله صورتهای مالی حسابرسیشده و ارزش خالص داراییها انجام شود.
واگذاری قرار است چگونه انجام شود؟
برنامه مصوب دولت، مسیر مشخصی برای فروش سهام تعیین کرده است. اولویت نخست، عرضه عمومی سهام در بورس و فرابورس است. در صورت استفاده از روش دوم، سهام به صورت بلوکی از طریق مزایده عمومی عرضه میشود و در صورتی که پس از دو نوبت مزایده خریداری وجود نداشته باشد، امکان واگذاری از طریق مذاکره با تصویب بالاترین رکن قانونی صندوق پیشبینی شده است.
همچنین برای ارزشگذاری سهام، روشهای مندرج در آییننامه اجرایی شیوههای قیمتگذاری بنگاهها و نحوه اعمال آنها در چارچوب سیاستهای کلی اصل ۴۴ ملاک قرار گرفته است. ارزیابی نیز باید توسط کارشناس یا هیأت کارشناسان رسمی انجام شود و اعتبار ارزیابی قیمت سهام حداکثر شش ماه خواهد بود.
این جزئیات اهمیت زیادی دارد؛ زیرا قیمتگذاری دارایی، مستقیماً بر میزان منابعی که از واگذاری حاصل میشود اثر میگذارد.
پول حاصل از فروش سهام کجا میرود؟
یکی از مهمترین نکات برنامه واگذاری، سرنوشت منابع حاصل از فروش است. طبق ماده ۸ برنامه زمانبندی، کل وجوه حاصل از واگذاری، پس از کسر کارمزد سازمان خصوصیسازی، باید به حساب صندوق ذیربط واریز شود. در همین چارچوب، خود صندوق و شرکتهای تابعه و وابسته آن نمیتوانند طرف معامله این واگذاری باشند.
بنابراین در وضعیت فعلی، نمیتوان منابع حاصل از واگذاری را بهطور مستقیم معادل پرداخت حقوق بازنشستگان یا جبران کسری مستمریها دانست؛ چنین نتیجهای تنها در صورت اعلام نحوه مصرف این منابع از سوی مراجع ذیصلاح قابل طرح است. آنچه قانون بهصراحت تعیین کرده، واریز وجوه حاصل از واگذاری به حساب صندوق ذیربط است.
مهلت واگذاری تا چه زمانی است؟
برنامه زمانبندی دولت، مهلت اجرای فرآیند واگذاری را حداکثر دو سال اول اجرای برنامه هفتم تعیین کرده است. در جدول رسمی این برنامه، سال اول از اول دی ۱۴۰۳ تا ۳۰ آذر ۱۴۰۴ و سال دوم از اول دی ۱۴۰۴ تا ۳۰ آذر ۱۴۰۵ تعیین شده است.
طبق همین جدول، تشخیص شرکتهای مشمول در ماههای ابتدایی انجام میشود، ارزشگذاری در ماههای ابتدایی سال اول، تصویب قیمتگذاری و نحوه واگذاری در ادامه همان سال و فرآیند عرضه در بازار سرمایه یا مزایده از شهریور سال اول تا شهریور سال دوم پیشبینی شده است. مراحل نقلوانتقال نیز تا آذر سال دوم ادامه دارد.
به این ترتیب، ۳۰ آذر ۱۴۰۵ پایان مهلت تعیینشده در این برنامه است.
چرا موضوع برای بازنشستگان اهمیت دارد؟
سهام و داراییهای سرمایهگذاریشده صندوقهای بازنشستگی، بخشی از پشتوانه اقتصادی این مجموعهها را تشکیل میدهد و قانون برنامه هفتم نیز هدف از اصلاح ضوابط سرمایهگذاری را ارتقای ذخایر صندوقها و حفظ حقوق و تعهدات بیننسلی بیمهشدگان عنوان کرده است.
از این منظر، اهمیت واگذاری تنها به فروش چند سهم یا خروج یک شرکت از سبد سرمایهگذاری محدود نمیشود. نوع دارایی، قیمت فروش، روش واگذاری و نحوه استفاده از منابع حاصل، همگی در ارزیابی اقتصادی این فرآیند اهمیت دارند.
به همین دلیل، اعلام فهرست شرکتهای مشمول و ارزشگذاری آنها میتواند تصویر روشنتری از ابعاد واقعی این تصمیم ارائه کند.
حالا چهار عدد و اطلاعات باید روشن شود
با قرار گرفتن موضوع در دستور کار سازمان خصوصیسازی، چهار داده بیش از سایر موارد برای ارزیابی این فرآیند اهمیت دارد:
فهرست سهام مشمول: مشخص شود کدام شرکتها شرایط مقرر در قانون را دارند.
ارزش داراییها: ارزش خالص دارایی و ارزش سهام قابل واگذاری برای هر شرکت اعلام شود.
قیمت واگذاری: مبنای ارزشگذاری و قیمت نهایی عرضه مشخص شود.
منابع حاصل: میزان وجوه حاصل از فروش و نحوه استفاده از آن در چارچوب قوانین و تصمیمات رسمی اعلام شود.
این اطلاعات میتواند مشخص کند که واگذاری در عمل چه اثری بر ساختار سرمایهگذاری صندوق خواهد داشت و آیا هدف قانونگذار برای کاهش بنگاهداری و بهینهسازی سبد سرمایهگذاری محقق میشود یا خیر.
واگذاری سهام تأمین اجتماعی وارد مرحله تعیین تکلیف شده است
آنچه اکنون مشخص است، این است که واگذاری سهام صندوق بازنشستگی تأمین اجتماعی و شرکتهای تابعه و وابسته، هم پشتوانه قانونی در برنامه هفتم دارد و هم برای اجرای آن برنامه زمانبندی مشخصی تصویب شده است.
جلسه اخیر سازمان خصوصیسازی نشان میدهد این موضوع همچنان در مسیر بررسی و تصمیمگیری قرار دارد و سازمان تأمین اجتماعی باید موارد مطرحشده را در هیأت امنا بررسی کند.
در عین حال، هنوز فهرست نهایی سهام مشمول واگذاری و ارزش آنها در خبر اعلام نشده است. بنابراین مرحله بعدی، انتشار جزئیات داراییهای مشمول و نحوه اجرای واگذاری است؛ اطلاعاتی که میتواند مشخص کند داراییهای صندوق با چه قیمتی و از چه مسیری واگذار میشوند و منابع حاصل در نهایت در خدمت کدام بخش از تعهدات و سرمایهگذاریهای صندوق قرار خواهد گرفت.
لینک کپی شد
گزارش خطا
اخبار مرتبط