کد خبر:۱۴۶۰۱۴۰
چک تضمین شده چیست؟ + کاربردها
چک تضمین شده یکی از ابزارهای مطمئن در معاملات بانکی است که امنیت پرداخت را برای گیرنده تضمین می کند و از سوی بانک صادر می شود.
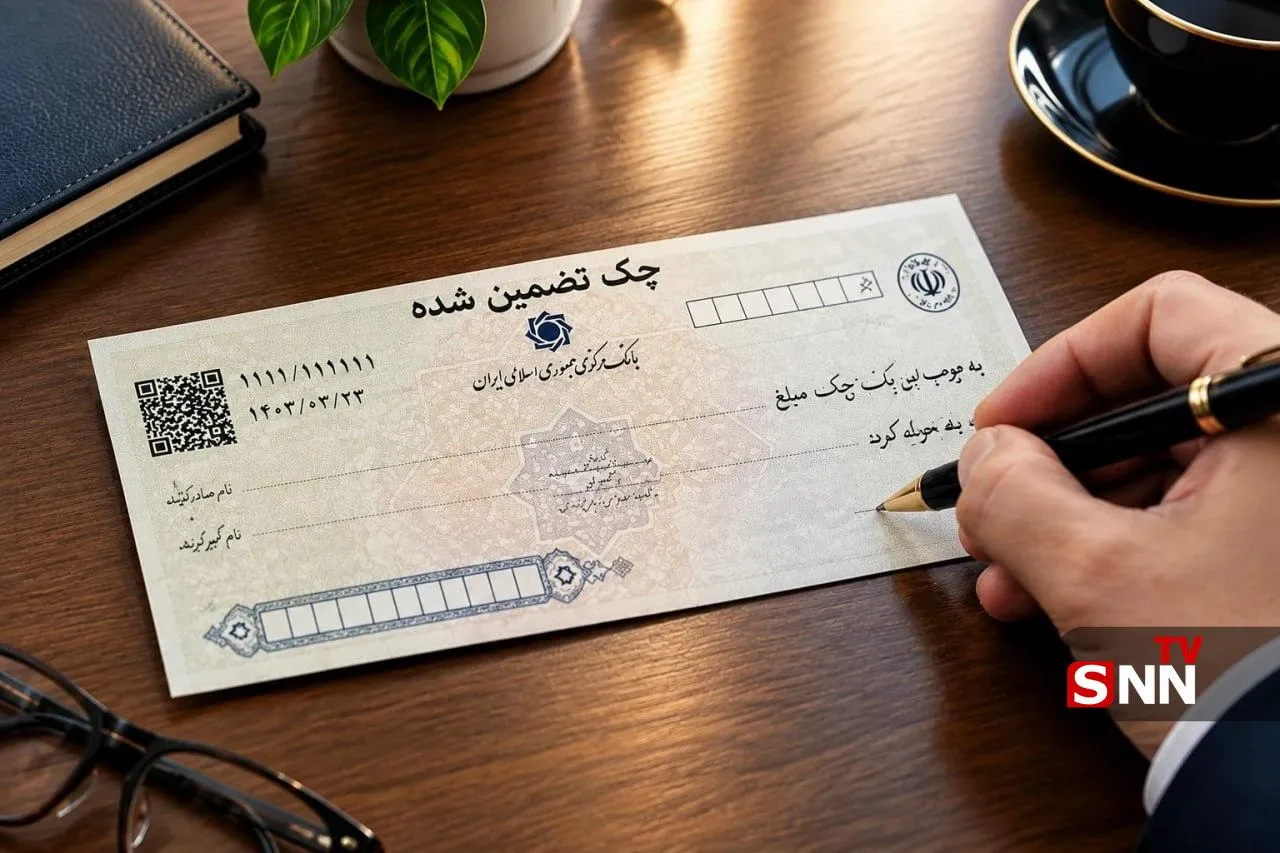
به گزارش گروه اقتصادی خبرگزاری دانشجو؛ چک تضمین شده یکی از مطمئنترین ابزارهای بانکی است که امنیت مالی معاملات را برای طرفین فراهم میکند. در این سازوکار، بانک صادرکننده مسئولیت تضمین پرداخت وجه را بر عهده میگیرد و مبلغ مشخصی نزد بانک بلوکه میشود تا دریافتکننده با اطمینان کامل بتواند در مدت زمان تعیینشده وجه خود را دریافت کند. این ویژگی، چک تضمین شده را به گزینهای مناسب برای معاملات بزرگ و قراردادهایی که نیاز به تضمین مالی دارند، تبدیل کرده است.
تعریف حقوقی چک تضمین شده
طبق بند ۳ ماده ۱ قانون صدور چک، چک تضمین شده چکی است که توسط بانک به عهده همان بانک و به درخواست مشتری صادر میشود و پرداخت وجه آن توسط بانک تضمین میگردد. در این نوع چک، خود بانک هم صادرکننده و هم محالعلیه(کسی که چک به عهده او صادر شده و باید وجه چک را بپردازد) است و تعهد به پرداخت میدهد.
چک تضمین شده چکی است که توسط بانک به عهده همان بانک و به درخواست مشتری صادر میشود و پرداخت وجه آن توسط بانک تضمین میگردد.
بر اساس ماده ۲۴ قانون صدور چک، الحاقی ۱۴۰۰، صدور چک تضمین شده صرفاً از طریق سامانه صیاد امکانپذیر است و مشخصات هویتی و شماره حساب گیرنده باید روی چک درج شود. بنابراین چک تضمین شده برخلاف چک عادی، قابل انتقال به دیگری نیست و ظهرنویسی آن فاقد اعتبار قانونی است.
نحوه صدور چک تضمین شده
برای صدور چک تضمینشده، فرد باید به بانک مراجعه کرده و درخواست خود را ثبت نماید. در این فرآیند، مبلغ مورد نظر از حساب متقاضی کسر و در حساب بلوکه میشود تا از پرداخت آن اطمینان حاصل شود. چکهای تضمین شده معمولا دارای رمز، شماره امضا، مهر شعبه بانکی و مهر صاحب امضا و شناسه صیادی ۱۶ رقمی هستند که این موارد به افزایش امنیت و اعتبار آن کمک میکنند.
بلوکه شدن مبلغ و تضمین پرداخت
در زمان صدور چک تضمین شده، مبلغ آن از حساب متقاضی کسر یا مسدود میشود و بانک پرداخت آن را تضمین میکند. به این ترتیب، برخلاف چکهای عادی، امکان برگشت خوردن این چکها وجود ندارد و دریافتکننده میتواند بدون نگرانی از تأخیر یا مشکلات احتمالی، برنامهریزی مالی خود را انجام دهد.
نکته مهم این است که پس از مهلت یکماهه، در صورت عدم مراجعه ذینفع، پرداخت یا ابطال چک منوط به تکمیل فرمهای مبارزه با پولشویی بانک صادرکننده است. بنابراین حق وصول پس از یک ماه از بین نمیرود، بلکه تابع تشریفات خاص میشود.
مدت زمان وصول چک تضمین شده
مدت زمان وصول چک تضمین شده یکی از نکات کلیدی در استفاده از این ابزار بانکی است. طبق بند ۳ ماده ۲۴ قانون صدور چک، الحاقی ۱۴۰۰/۰۱/۲۹، هم ابطال چک و هم پرداخت آن به ذینفع تنها تا یک ماه پس از صدور امکانپذیر است.
این بازه زمانی از تاریخ صدور یا ارائه چک به بانک آغاز میشود و رعایت آن برای تضمین دریافت مبلغ اهمیت ویژهای دارد. آگاهی از این مهلت یکماهه به دریافتکننده کمک میکند برنامهریزی دقیقی برای پیگیری وصول چک داشته باشد و از تأخیر در دریافت وجه جلوگیری کند. بنابراین توصیه میشود متقاضیان از همان ابتدا نسبت به پیگیری چک اقدام کنند تا فرصت قانونی برای وصول از بین نرود.
نحوه ابطال چک تضمین شده
نحوه ابطال چک تضمین شده فرآیندی است که در شرایط خاص و با رعایت ضوابط بانکی انجام میشود تا مبلغ موردنظر از حالت تضمین خارج شود. این اقدام معمولاً زمانی انجام میشود که معامله لغو شده یا طرفین توافق کردهاند که نیازی به دریافت وجه از طریق چک تضمین شده وجود ندارد.
طبق قانون، ابطال چک تضمین شده به درخواست متقاضی یا وکیل یا نماینده قانونی وی، با ارائه اصل چک و بدون نیاز به ظهرنویسی (پشت نویسی) گیرنده، تنها تا یک ماه پس از صدور امکانپذیر است. برای انجام ابطال، متقاضی باید به بانک صادرکننده مراجعه کرده و مدارک و اطلاعات مرتبط با چک تضمین شده را ارائه دهد. بانک پس از بررسی و تأیید صحت مدارک، مجوز ابطال را صادر میکند و مراحل اداری مربوطه را آغاز مینماید. ثبت رسمی این اقدام در سیستمهای بانکی انجام میشود و پس از تکمیل فرآیند، دریافتکننده دیگر نمیتواند وجه چک را از بانک دریافت کند.
همچنین باید توجه داشت که ظهرنویسی و انتقال چک تضمین شده به دیگری فاقد اعتبار است و پرداخت صرفاً به شماره حسابی انجام میشود که مشخصات آن روی چک درج شده است. این محدودیت قانونی، یکی از مهمترین ویژگیهای چک تضمین شده است.
کاربردهای چک تضمین شده
چک تضمین شده در حوزههای متنوعی کاربرد دارد. از مهمترین کاربردهای آن میتوان به موارد زیر اشاره کرد:
تضمین پرداخت در معاملات بزرگ: در معاملات با ارزش بالا مانند خرید ملک، خودرو یا قراردادهای تجاری، چک تضمینی به عنوان تضمینی قوی برای پرداخت وجه عمل میکند.
اجاره املاک: در قراردادهای اجاره، بهویژه اجارههای بلندمدت، این چکها به عنوان ضمانت پرداخت اجارهبها و رعایت مفاد قرارداد استفاده میشوند.
مضاربه و مشارکت: در قراردادهای مشارکت و مضاربه، چک تضمینی میتواند به عنوان ضمانت سرمایه اولیه یا پرداخت سود مورد استفاده قرار گیرد.
ثبتنام در دورهها و کلاسها: برخی مؤسسات آموزشی برای ثبتنام در دورههای خود، از متقاضیان چک تضمینی دریافت میکنند.
پرداختهای تضمینی: در مواردی که نیاز به پرداخت قطعی و بدون تأخیر وجود دارد، این نوع چک گزینه مناسبی است.
ضمانت حسن انجام کار: در قراردادهای پیمانکاری، چک تضمینی به عنوان ضمانت حسن انجام کار و پرداخت خسارات احتمالی استفاده میشود.
تأمین هزینههای قضایی: در برخی موارد، دادگاهها برای تأمین هزینههای دادرسی از طرفین دعوا چک تضمینی دریافت میکنند.
جدیدترین تحولات قانونی و بانکی
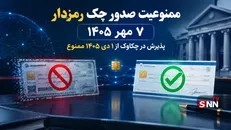
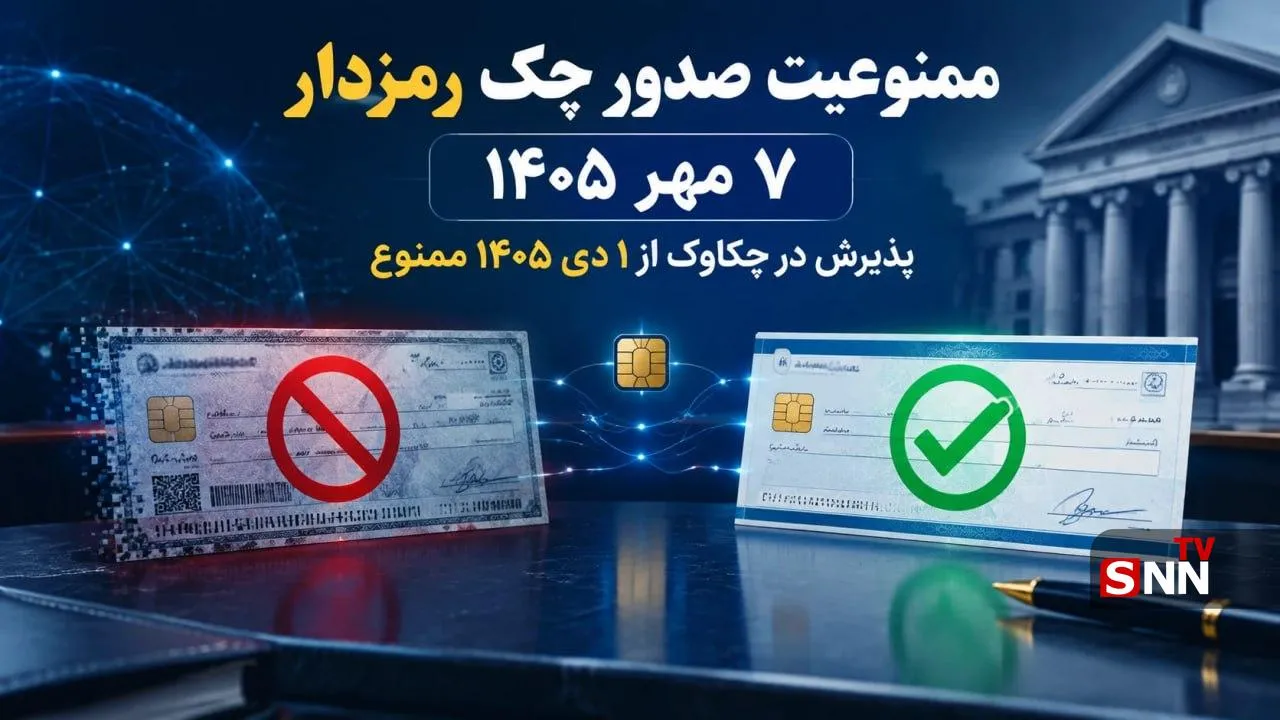
بانک مرکزی اعلام کرد صدور چک رمزدار از ۷ مهرماه ۱۴۰۵ متوقف میشود و تبادل آن در سامانه چکاوک از ۱ دیماه ۱۴۰۵ به پایان میرسد. همچنین از ۷ مهرماه ۱۴۰۵، پرداخت چکهای تضمینشده به صورت آنی انجام میشود.
بر اساس بخشنامه بانک مرکزی، فرآیند حذف چک رمزدار در دو مرحله اجرا میشود؛ ابتدا صدور این نوع چک از ۷ مهرماه ۱۴۰۵ متوقف و سپس تبادل آن در سامانه چکاوک از ۱ دیماه ۱۴۰۵ پایان مییابد.
در بخش دیگری از این بخشنامه، بانکها مکلف شدهاند از ۷ مهرماه ۱۴۰۵ چکهای تضمینشده را به صورت آنی و بدون منوط کردن به تسویه بینبانکی پرداخت کنند. این اقدام با هدف افزایش سرعت و اطمینان در پرداختهای بانکی انجام میشود.
همچنین تمام چکهای تضمینشده دارای شناسه صیادی ۱۶ رقمی هستند. دارندگان این چکها میتوانند از طریق اینترنتبانک، همراهبانک، خودپرداز، اپلیکیشنهای موبایلی و پیامک به سرشماره ۴۰۴۰۷۰۱۷۰۱، وضعیت و اصالت چک را استعلام کنند.
چک تضمین شده، ابزاری امن برای معاملات
چک تضمین شده به دلیل تضمین پرداخت از سوی بانک، بلوکه شدن مبلغ و تعیین مدت زمان وصول مشخص، یکی از امنترین ابزارهای مالی در معاملات است. شناخت مدت زمان وصول، نحوه ابطال و کاربردهای این چک به کاربران کمک میکند با اطمینان بیشتری در معاملات خود از آن استفاده کنند و ریسک مالی را به حداقل برسانند. آشنایی با نمونه چک تضمینی بانکی نیز امکان بررسی نکات قانونی و الزامات فرم را فراهم میکند و از بروز خطا یا سوءتفاهم در معاملات جلوگیری مینماید.
نکته مهم: این مطلب جنبه اطلاعرسانی و آموزشی دارد و جایگزین مشاوره حقوقی تخصصی نیست. برای معاملات خاص، حتماً با کارشناس بانکی یا وکیل دادگستری مشورت کنید.
لینک کپی شد
گزارش خطا
اخبار مرتبط