
گزارش|
کدام بانکها در پرداخت وام ازدواج و فرزندآوری عملکرد خوبی نداشتند؟ / اسامی ۸ بانکی که کمترین سهم را داشتند + عکس
عملکرد برخی بانکها در پرداخت تسهیلات تکلیفی ازدواج و فرزندآوری با فاصله قابل توجهی از سهمیه تعیینشده همراه بوده است؛ بر اساس آمار اعلامشده از سوی سازمان بازرسی کل کشور، ۸ بانک در یکی از این دو حوزه کمتر از ۴۰ درصد سهمیه ششماهه خود را پرداخت کردهاند؛ موضوعی که در کنار برخی گزارشها از سختگیری شعب در دریافت ضمانت، ضرورت نظارت بر نحوه اجرای این تکالیف را پررنگتر کرده است.
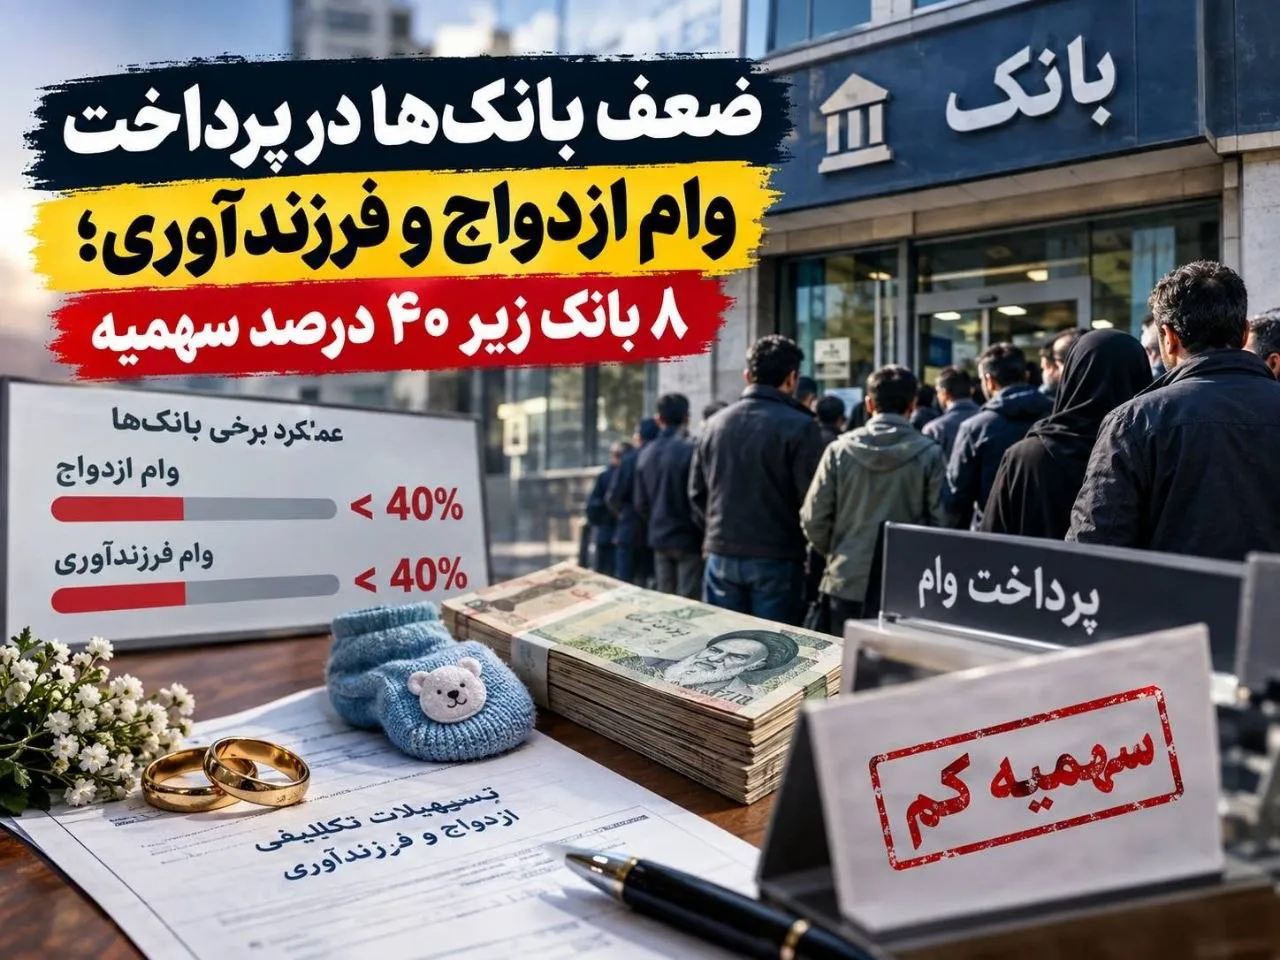
به گزارش خبرنگار خبرگزاری دانشجو، عملکرد برخی بانکها در پرداخت تسهیلات تکلیفی ازدواج و فرزندآوری در نیمه نخست سال ۱۴۰۵ با انتقادهایی همراه شده است؛ بر اساس آمار و اطلاعات اعلامشده از سوی سازمان بازرسی کل کشور، سه بانک در حوزه تسهیلات ازدواج و پنج بانک در حوزه تسهیلات فرزندآوری کمتر از ۴۰ درصد سهمیه ششماهه خود را پرداخت کردهاند؛ موضوعی که در کنار گزارشهایی از سختگیری برخی شعب در دریافت ضمانت، ضرورت نظارت جدیتر بر اجرای تکالیف بانکی را مطرح میکند.
عملکرد ضعیف ۸ بانک در پرداخت تسهیلات تکلیفی
تسهیلات ازدواج و فرزندآوری از جمله وامهایی هستند که پرداخت آنها در چارچوب قوانین و تکالیف تعیینشده برای شبکه بانکی قرار دارد و هدف از اختصاص آنها، حمایت مالی از تشکیل خانواده و فرزندآوری است. با این حال، میزان تحقق سهمیه تعیینشده در برخی بانکها نشان میدهد که فاصله میان تکلیف قانونی و عملکرد واقعی همچنان قابل توجه است.
بر اساس آمار اعلامشده از سوی سازمان بازرسی کل کشور و مربوط به ۲۴ شهریور ۱۴۰۵، در بخش تسهیلات ازدواج، عملکرد بانک سرمایه، بانک قرضالحسنه رسالت و بانک توسعه صادرات ایران کمتر از ۴۰ درصد سهمیه ششماهه اعلام شده است.
در بخش تسهیلات فرزندآوری نیز بانک ایرانزمین، بانک تجارت، بانک توسعه تعاون، بانک گردشگری و بانک مسکن در پرداخت سهمیه تعیینشده کمتر از ۴۰ درصد عملکرد داشتهاند.
این ارقام زمانی اهمیت بیشتری پیدا میکند که عملکرد سایر بانکها نیز مورد توجه قرار گیرد. میانگین عملکرد سایر بانکها در پرداخت تسهیلات ازدواج ۷۷ درصد و در پرداخت تسهیلات فرزندآوری ۶۱ درصد اعلام شده است؛ بنابراین مسئله تنها به میزان پرداخت یک یا چند وام محدود نمیشود؛ بلکه اختلاف قابل توجه میان عملکرد بانکها نشان میدهد که اجرای یک تکلیف واحد در شبکه بانکی با سرعت و میزان تحقق یکسانی دنبال نشده است.
برای متقاضیانی که ماهها در انتظار دریافت وام ازدواج یا فرزندآوری هستند، درصد تحقق سهمیه صرفاً یک عدد آماری نیست، هرچه فاصله میان سهمیه و پرداخت بیشتر باشد، تعداد بیشتری از متقاضیان ممکن است برای دریافت تسهیلات در صف باقی بمانند و زمان دریافت حمایت مالی مورد نیاز آنها طولانیتر شود.
از سهمیه پایین تا شروطی که دریافت وام را دشوار میکند
مشکل پرداخت تسهیلات تکلیفی تنها به میزان عملکرد بانکها محدود نیست، نحوه برخورد شعب با متقاضیان و شرایطی که برای تکمیل پرونده تعیین میشود نیز بخش مهم دیگری از این فرآیند است.
بر اساس گزارشهای مورد استناد سازمان بازرسی، در برخی شعب برای دریافت تسهیلات، موضوعاتی مانند معرفی دو ضامن، آن هم در مواردی با شرط کارمند دولت بودن، دریافت چک یا سفته و همچنین داشتن حساب فعال در همان بانک مطرح شده است. در برخی موارد نیز موضوع عدم تطابق محل سکونت با نشانی اعلامشده به عنوان مانعی برای متقاضی مطرح شده است.
در حالی که متقاضی دریافت تسهیلات تکلیفی باید بتواند در چارچوب مقررات تعیینشده فرآیند دریافت وام را طی کند، اضافه شدن شروطی خارج از چارچوبهای مقرر میتواند مسیر دریافت تسهیلات را پیچیدهتر کند.
در همین زمینه، مقررات مربوط به تسهیلات خرد، شیوههای مختلفی را برای تأمین ضمانت پیشبینی کرده است. از جمله در شرایطی که اعتبار متقاضی برای دریافت تسهیلات کافی نباشد، استفاده از حساب یارانه یا سهام عدالت متقاضی یا بستگان درجه اول، سایر داراییهای مالی، یک فقره سفته و یک ضامن از جمله روشهای پیشبینیشده برای تأمین ضمانت است؛ بنابراین اگر شعبهای شرایط بیشتری را نسبت به ضوابط ابلاغشده مطالبه کند، نتیجه میتواند افزایش رفتوآمد متقاضی، طولانی شدن تشکیل پرونده و در نهایت تأخیر در پرداخت وام باشد.
این مسئله برای وامهایی مانند ازدواج و فرزندآوری اهمیت بیشتری دارد، چرا که فلسفه اختصاص این تسهیلات، حمایت از خانوارها در مقاطع مشخص زندگی است و تأخیر طولانی در پرداخت میتواند بخشی از کارکرد حمایتی آن را کاهش دهد.
تسهیلات تکلیفی؛ قانونی که نباید پشت صفهای طولانی بماند
تسهیلات ازدواج و فرزندآوری صرفاً یک محصول بانکی عادی نیستند که پرداخت آنها کاملاً به سیاست داخلی هر شعبه وابسته باشد. این تسهیلات در چارچوب تکالیف قانونی شبکه بانکی قرار گرفتهاند و بانکها باید سهم تعیینشده خود را در چارچوب مقررات اجرا کنند.
بر اساس اطلاعات اعلامشده از سوی سازمان بازرسی، عملکرد کمتر از ۴۰ درصدی هشت بانک در یکی از دو بخش ازدواج یا فرزندآوری، در کنار میانگین ۷۷ درصدی در وام ازدواج و ۶۱ درصدی در وام فرزندآوری برای سایر بانکها، نشاندهنده وجود فاصله میان عملکرد بانکهاست.
در چنین شرایطی، مسئله اصلی این است که متقاضی واجد شرایط، پس از طی فرآیندهای قانونی، با مانع دیگری از سوی شعبه مواجه نشود، اگر فردی سهمیه وام خود را دریافت نکند یا به دلیل شروط اضافی مجبور شود بارها برای تکمیل پرونده به بانک مراجعه کند، عملاً هدف سیاست حمایتی با تأخیر مواجه خواهد شد.
از سوی دیگر، نظارت بر بانکها نباید صرفاً به انتشار آمار پرداخت محدود شود، تعداد افراد در صف، مدت زمان انتظار، تعداد پروندههای تکمیلشده، تعداد وامهای پرداختشده و دلایل تأخیر یا رد پروندهها نیز باید بهصورت شفاف مورد بررسی قرار گیرد.
در همین راستا، سازمان بازرسی کل کشور در نامهای به بانک مرکزی نسبت به عملکرد برخی بانکها در پرداخت این تسهیلات هشدار داده و خواستار نظارت و برخورد متناسب با بانکهایی شده است که در اجرای تکالیف تعیینشده عملکرد کافی ندارند.
در نهایت، پرداخت تسهیلات تکلیفی زمانی میتواند به هدف اصلی خود برسد که سه مرحله بهصورت همزمان بهدرستی اجرا شود؛ تخصیص سهمیه، پرداخت بهموقع و رعایت دقیق ضوابط در شعب. ضعف در هر یک از این سه مرحله میتواند متقاضی را با صف طولانیتر و فرآیند دشوارتر مواجه کند.
به همین دلیل، عملکرد ضعیف بانکها در پرداخت تسهیلات تکلیفی را نمیتوان صرفاً یک عدد در جدول آماری دانست؛ پشت هر درصد، تعداد زیادی متقاضی قرار دارند که برای دریافت وام و استفاده از حمایت قانونی، منتظر تصمیم و عملکرد شبکه بانکی هستند.
لینک کپی شد
گزارش خطا
اخبار مرتبط


