کد خبر:۱۴۶۵۴۲۳
واگن ایرانی روی ریل CIS؛ فرصتی برای جهش ترانزیت و صادرات
در شرایط افزایش اهمیت حملونقل ریلی برای تأمین کالا و توسعه ترانزیت، تولید واگنهای باری منطبق با استانداردهای شورای حملونقل ریلی کشورهای CIS میتواند ضمن تقویت ناوگان داخلی و کاهش وابستگی به اجاره واگن خارجی، مسیر ورود صنعت واگنسازی ایران به بازار کشورهای آسیای میانه را هموار کند.
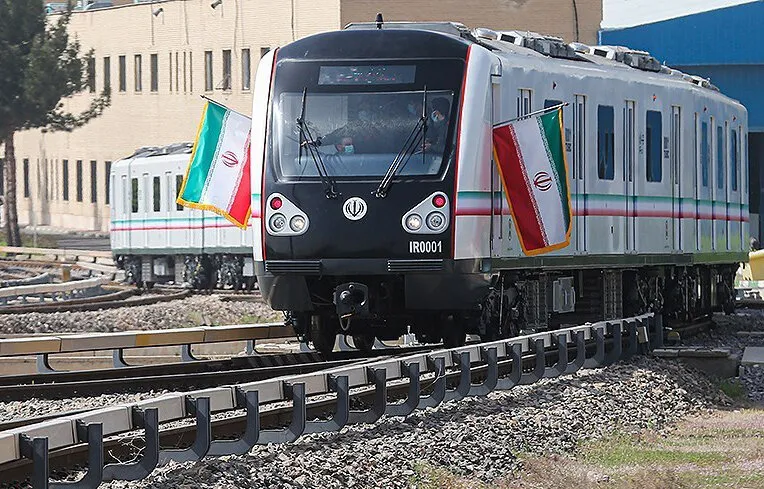
به گزارش گروه اقتصادی خبرگزاری دانشجو، در شرایطی که جنگهای تحمیلی اخیر، تحریمها و محدودیتهای ناشی از آن اهمیت حملونقل ریلی در تأمین نیازهای کشور را افزایش داده است، استفاده از ظرفیت مرزهای ریلی سرخس و اینچهبرون در همسایگی ترکمنستان برای تأمین بخشی از نیازهای وارداتی کشور بیش از گذشته مورد توجه قرار گرفته است.
محدودیتهای ایجادشده در مسیرهای دریایی و اختلال در واردات عمده کالاهای اساسی از مبادی جنوبی، ضرورت استفاده از مسیرهای ریلی و زمینی برای تأمین کالا را افزایش داده است. در این میان، توسعه ظرفیت جذب بارهای وارداتی و ترانزیتی از روسیه، چین، قزاقستان و سایر کشورهای آسیای میانه، بدون تقویت ناوگان باری و افزایش دسترسی به واگنهای استاندارد، با محدودیت مواجه خواهد بود.
از همین رو، صنعت واگنسازی ایران در شرایطی قرار گرفته که از یک سو باید نیاز داخلی به ناوگان باری را پاسخ دهد و از سوی دیگر، فرصت ورود به بازار کشورهای عضو جامعه کشورهای مستقل مشترکالمنافع یا CIS را دنبال کند.
سرخس و اینچهبرون؛ دو دروازه ریلی ایران به آسیای میانه
افزایش ظرفیت ترانزیت و واردات از کشورهای شمال و شمال شرق ایران، اهمیت مرزهای ریلی سرخس و اینچهبرون را بیش از گذشته افزایش داده است. این دو مرز میتوانند بخشی از بار وارداتی و ترانزیتی کشور را که از مسیرهای جنوبی یا دریایی با محدودیت مواجه شدهاند، جذب کنند.
با این حال، توسعه این ظرفیت تنها به زیرساخت مرزی و خطوط ریلی محدود نمیشود و دسترسی به واگن باری مناسب نیز یکی از الزامات اصلی آن است.
در واقع، اگر قرار باشد ایران سهم بیشتری از بارهای روسیه، قزاقستان، چین و کشورهای آسیای میانه را جذب کند، باید امکان جابهجایی مستمر و اقتصادی این بارها را فراهم کند؛ موضوعی که نیازمند توسعه ناوگان باری و ایجاد جذابیت برای انتقال بار از جاده به ریل است.
ممنوعیت واردات واگن؛ سیاستی که به تنهایی کافی نبود
صنعت واگنسازی ایران طی سالهای گذشته با فراز و نشیبهای متعددی روبهرو بوده است. در سال ۱۳۹۸ واردات واگنهای باری با هدف حمایت از تولید داخل ممنوع شد؛ تصمیمی که در همان مقطع میان وزارت راه و شهرسازی و وزارت صمت نیز با حواشی همراه بود.
این تصمیم در نگاه نخست میتوانست زمینه رونق کارخانههای داخلی و افزایش سفارش تولیدکنندگان ایرانی را فراهم کند و در مقطعی نیز به ایجاد فضای سفارش برای ظرفیتهای داخلی کمک کرد.
با این حال، تجربه سالهای بعد نشان داد که مسئله صنعت واگنسازی صرفاً واردات نیست. حتی با محدود شدن واردات، مشکلاتی مانند نبود سفارش پایدار، محدودیت بازار، مشکلات مالی شرکتهای حملونقل و ضعف سرمایهگذاری همچنان پابرجا ماند.
به همین دلیل، برخی شرکتهای واگنساز با وجود برخورداری از ظرفیتهای تولیدی مناسب، با مشکلات مالی جدی مواجه شدهاند؛ مسئلهای که نشان میدهد حمایت از تولید داخلی بدون ایجاد بازار پایدار، نمیتواند به تنهایی به توسعه این صنعت منجر شود.
نسخه نجات واگنسازی؛ سفارش پایدار و بازار صادراتی
تجربه صنعت واگنسازی نشان میدهد حمایت مؤثر از تولید داخلی باید از مرحله ممنوعیت واردات فراتر برود.
ایجاد مشوق برای شرکتهای حملونقل ریلی، تسهیل سرمایهگذاری در خرید واگن، حمایت از صادرات، توسعه ترانزیت و ایجاد مشوق برای استفاده از ناوگان ساخت داخل، میتواند زنجیرهای از تقاضا برای تولیدکنندگان داخلی ایجاد کند.
به عبارت دیگر، اگر شرکتهای حملونقل ریلی بتوانند با استفاده از مشوقهای اقتصادی، واگن داخلی خریداری کنند و این واگنها علاوه بر شبکه داخلی امکان سیر در شبکه کشورهای منطقه را نیز داشته باشند، بازار صنعت واگنسازی از یک بازار محدود داخلی به یک بازار منطقهای تبدیل خواهد شد.
روسیه؛ غول واگنسازی در همسایگی ایران
مقایسه وضعیت ایران با روسیه نشان میدهد صنعت واگنسازی دو کشور از نظر مقیاس تولید فاصله قابل توجهی دارند.
روسیه در سال ۲۰۲۲ حدود ۵۰.۲ هزار واگن باری تولید کرد. این رقم در سال ۲۰۲۳ به حدود ۶۳.۶ هزار دستگاه و در سال ۲۰۲۴ به حدود ۷۴.۹ هزار دستگاه رسید.
تولید واگن باری روسیه در سال ۲۰۲۵ به حدود ۵۲.۷ هزار دستگاه کاهش یافت و در هشت ماه سال ۲۰۲۶ نیز با افت ۲۷ درصدی نسبت به مدت مشابه سال قبل به حدود ۲۷.۷ هزار دستگاه رسید.
با وجود این کاهش، روسیه همچنان یکی از قطبهای اصلی تولید واگن در شبکه ریلی کشورهای مشترکالمنافع محسوب میشود و بخش قابل توجهی از ظرفیت تولید واگن باری این منطقه در اختیار کارخانههای روسی است.
فاصله ۳۰ برابری ظرفیت تولید ایران و روسیه
مقایسه ظرفیت تولیدی ایران و روسیه البته باید با توجه به تفاوت اندازه بازار، حجم بار ریلی، اندازه ناوگان، نرخ نوسازی و بهرهوری گردش واگن انجام شود، اما همین مقایسه اولیه نیز فاصله قابل توجه دو کشور را نشان میدهد.
برآوردها حاکی از آن است که ظرفیت اسمی تولید سالانه واگن باری در ایران بهصورت خوشبینانه حدود ۳ هزار دستگاه است؛ در حالی که روسیه توان تولید سالانه بیش از ۹۰ هزار واگن را دارد.
به این ترتیب، ظرفیت اسمی تولید واگن باری روسیه حدود ۳۰ برابر ایران است؛ فاصلهای که البته با اندازه بازار حملونقل ریلی دو کشور نیز ارتباط مستقیم دارد.
روسیه در سال ۲۰۲۵ حدود ۱.۲ میلیارد تن بار داخلی و بینالمللی را از طریق شبکه ریلی خود جابهجا کرده است. این در حالی است که مجموع حمل ریلی بارهای داخلی و بینالمللی ایران در سال ۱۴۰۴ حدود ۴۴ میلیون تن بوده است.
این اختلاف نشان میدهد که توسعه صنعت واگنسازی باید همزمان با افزایش تقاضای حمل ریلی دنبال شود؛ چراکه بدون افزایش بار ریلی و ایجاد سفارش پایدار، ظرفیت تولید داخلی نیز نمیتواند بهصورت کامل فعال شود.
یک مشکل قدیمی؛ واگن ایرانی در شبکه CIS حرکت نمیکند
یکی از چالشهای مهم در مسیر توسعه ترانزیت ریلی ایران به سمت کشورهای آسیای میانه و روسیه، تفاوت استانداردهای فنی ناوگان است.
ایران آخرین بار در اواسط دهه ۹۰ حدود ۲۳۹۰ واگن سفارشی مطابق استاندارد EN اروپا از روسیه و اوکراین وارد کرد. علت این اقدام، استوار بودن استانداردهای ریلی ایران بر مبنای استانداردهای UIC اروپا بود.
با این حال، همین واگنها نیز به دلیل تفاوتهای فنی و هندسی با استانداردهای GOST مورد استفاده در روسیه و اوکراین، امکان سیر در شبکه ریلی ۱۵۲۰ میلیمتری کشورهای شمال و شمال شرق ایران عضو CIS را ندارند.
در نتیجه، صرف در اختیار داشتن واگن باری برای ورود به بازار ترانزیت منطقه کافی نیست و ناوگان باید از نظر استانداردهای فنی نیز امکان تردد در شبکه کشورهای مقصد را داشته باشد.
واگن ملی؛ راه ایران برای ورود به شبکه ریلی CIS
یکی از راهکارهای مطرح برای حل این مشکل، تولید واگنهای ملی منطبق با الزامات فنی و استانداردهای مورد پذیرش شورای حملونقل ریلی کشورهای مشترکالمنافع است.
بر این اساس، به جای آنکه شرکتهای حملونقل ایرانی ناوگان خود را مستقیماً وارد شبکه کشورهای CIS کنند و با محدودیتهای فنی مواجه شوند، میتوان واگنهایی را در داخل کشور طراحی و تولید کرد که از ابتدا الزامات این شبکه ریلی را رعایت کنند.
اما این مسیر نیز صرفاً با تغییر مشخصات فنی واگن به نتیجه نمیرسد.
تولید استاندارد کافی نیست؛ رجیستری واگنها ضروری است
مطابق مقررات شورای حملونقل ریلی CIS، ناوگان هر کشوری که قصد ورود به شبکه یکپارچه کشورهای پساشوروی را دارد، باید مطابق استانداردهای فنی این شورا ساخته، تعمیر و نگهداری شود.
بنابراین تولید یک واگن مطابق پروتکلهای فنی شورا به معنای صدور مجوز برای سیر آن در شبکه کشورهای CIS نیست.
در این مسیر، دریافت تأییدیه کارخانههای تولیدکننده واگن ایرانی، رجیستری تیپهای مشخص واگنهای باری، تأیید قطعات مورد استفاده و اطمینان از ساخت، تعمیر و نگهداری ناوگان مطابق الزامات شورا از مراحل اصلی به شمار میرود.
به همین دلیل، هماهنگی میان دستگاههای ذیربط داخلی و شورای حملونقل ریلی CIS میتواند یکی از پیششرطهای اصلی برای ورود واگنهای ایرانی به این شبکه باشد.
بازار CIS؛ فرصتی فراتر از نیاز داخلی
در صورت تحقق این الزامات، صنعت واگنسازی ایران تنها به بازار داخلی محدود نخواهد ماند.
واگنهایی که تأییدیه لازم برای سیر در شبکه کشورهای CIS را دریافت کنند، میتوانند در بخشهایی از بازار منطقه نیز مورد استفاده قرار گیرند. برای نمونه، ازبکستان در شرایط فعلی با کمبود واگنهای باری مواجه است و دسترسی به واگنهای مورد تأیید شورای CIS میتواند فرصت تازهای برای شرکتهای ایرانی ایجاد کند.
این موضوع به معنای آن است که کارخانههای داخلی میتوانند علاوه بر تأمین نیاز شرکتهای حملونقل ایرانی، مشتریان خارجی را نیز هدف قرار دهند.
در چنین شرایطی، صادرات واگن از یک هدف دور از دسترس به یک بازار بالقوه تبدیل میشود و سفارشهای جدید میتواند به افزایش تولید و خروج صنعت واگنسازی از رکود کمک کند.
کاهش وابستگی به واگن خارجی با تولید واگن منطقهای
یکی از آثار مستقیم توسعه ناوگان باری داخلی، کاهش وابستگی شرکتهای ایرانی به اجاره واگن از کشورهای دیگر خواهد بود.
در شرایط فعلی، بخشی از ظرفیت مورد نیاز برای جابهجایی بارهای وارداتی و ترانزیتی از طریق واگنهای خارجی تأمین میشود. توسعه واگنهای داخلی مورد تأیید CIS میتواند بخشی از این نیاز را پوشش دهد و در نتیجه، خروج ارز برای اجاره واگن کاهش یابد.
از سوی دیگر، در اختیار داشتن ناوگان باری قابل استفاده در شبکه کشورهای منطقه، قدرت مانور شرکتهای حملونقل ایرانی را نیز افزایش میدهد و امکان برنامهریزی بلندمدت برای حمل بارهای ترانزیتی را فراهم میکند.
رشت ـ آستارا؛ حلقه دیگر زنجیره توسعه ناوگان ایرانی
توسعه ناوگان ریلی ایران تنها به مرزهای شرقی و شمال شرقی کشور محدود نمیشود. تکمیل خط راهآهن رشت ـ آستارا و برقراری ارتباط منظم ریلی میان ایران، جمهوری آذربایجان و روسیه میتواند مسیر تازهای برای استفاده از ناوگان ایرانی ایجاد کند.
با تکمیل این مسیر، بخشی از ناوگان ریلی ایران میتواند در طول کریدور بینالمللی شمال ـ جنوب نقش بیشتری در جابهجایی بار ایفا کند.
به این ترتیب، دو مسیر شمال شرقی و شمالی کشور یعنی سرخس و اینچهبرون از یک سو و مسیر رشت ـ آستارا از سوی دیگر، میتوانند در کنار توسعه تولید واگن، به حلقههای مهم اتصال ایران به بازار حملونقل ریلی منطقه تبدیل شوند.
واگنسازی؛ حلقه مفقوده توسعه ترانزیت ریلی
توسعه ترانزیت ریلی بدون در اختیار داشتن ناوگان کافی و استاندارد، عملاً با یک گلوگاه جدی مواجه خواهد بود. ایران از نظر موقعیت جغرافیایی در مسیر اتصال خلیج فارس، آسیای میانه، روسیه و اروپا قرار گرفته، اما استفاده از این مزیت به زیرساخت، ناوگان و مقررات هماهنگ نیاز دارد.
در این میان، تولید واگنهایی که علاوه بر استانداردهای داخلی، الزامات شبکه CIS را نیز رعایت کنند، میتواند صنعت واگنسازی ایران را از یک صنعت صرفاً داخلی به یک صنعت منطقهای تبدیل کند.
البته تحقق این هدف نیازمند سیاستی فراتر از ممنوعیت واردات است؛ سیاستی که در آن تولیدکننده، شرکت حملونقل، دستگاههای متولی، بازار ترانزیت و نهادهای بینالمللی ریلی در یک زنجیره واحد قرار گیرند.
اگر این هماهنگی شکل بگیرد، افزایش ظرفیت تولید واگن میتواند همزمان سه هدف را دنبال کند: تقویت حملونقل داخلی، کاهش وابستگی به ناوگان خارجی و ورود صنعت واگنسازی ایران به بازار کشورهای CIS.
در چنین شرایطی، مرزهای سرخس و اینچهبرون و در ادامه کریدور شمال ـ جنوب، میتوانند از صرفاً مسیر عبور بار به بستری برای فعال شدن ظرفیت تولید و خدمات ریلی ایران تبدیل شوند؛ ظرفیتی که در نهایت میتواند سهم ایران از بازار ترانزیت منطقه را نیز افزایش دهد.
لینک کپی شد
گزارش خطا
اخبار مرتبط


