کد خبر:۱۴۵۵۳۵۷
رقابت کریدورها داغ شد/ ایران چگونه سهم خود از ترانزیت منطقه را حفظ کند؟
با توسعه کریدورهای رقیب در ترکیه، آذربایجان و آسیای مرکزی، موقعیت جغرافیایی ایران بهتنهایی برای جذب بار ترانزیتی کافی نیست و کاهش زمان و هزینه عبور به یک ضرورت تبدیل شده است.
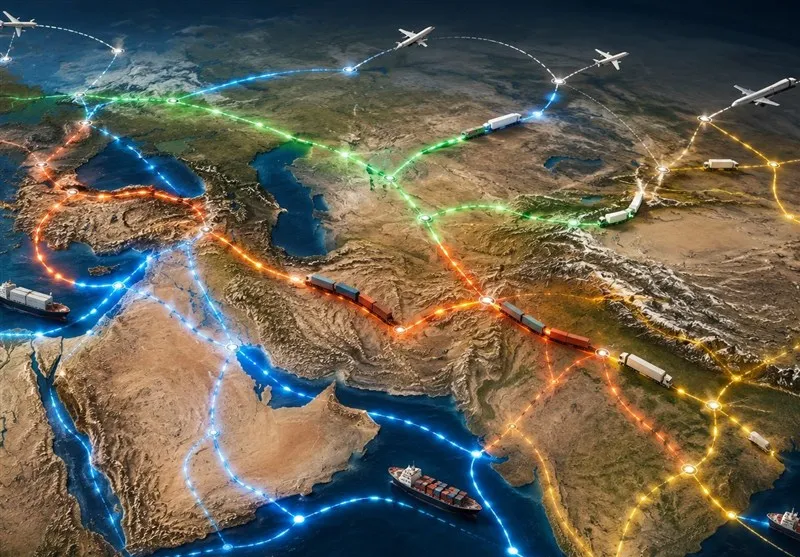
به گزارش گروه اقتصادی خبرگزاری دانشجو، رقابت در کریدورهای منطقهای فقط بر سر داشتن مرز مشترک یا قرار گرفتن در مسیر جغرافیایی مناسب نیست. کشورها تلاش میکنند با کاهش زمان عبور، توسعه زیرساخت، تسهیل تشریفات مرزی و ارائه خدمات لجستیکی صاحبان کالا را به انتخاب مسیر خود ترغیب کنند.
کشورمان از نظر جغرافیایی در موقعیتی قرار دارد که میتواند مسیر اتصال آسیای مرکزی، روسیه و چین به آبهای جنوبی باشد. این توانستن یک "اما " دارد؛ اینکه این موقعیت بهتنهایی برای جذب بار کافی نیست. طی سالهای اخیر کشورهای رقیب با سرمایهگذاری در مسیرهای جایگزین تلاش کردهاند سهم بیشتری از تجارت منطقه را به دست آورند.
در این بین کشورهای ترکیه، جمهوری آذربایجان، قزاقستان، روسیه و امارات هرکدام با استفاده از ظرفیتهای جغرافیایی و اقتصادی خود بخشی از بازار ترانزیت را هدف گرفتهاند. مسیرهای دریایی نیز همچنان با وجود طولانیتر بودن برخی مسیرها به دلیل ظرفیت بالا و هزینه رقابتی، رقیب جدی مسیرهای زمینی محسوب میشوند.
ترکیه؛ اتصال شرق به اروپا
ترکیه در سالهای اخیر تلاش کرده جایگاه خود را بهعنوان مسیر اتصال چین و آسیای مرکزی به اروپا تقویت کند. این کشور در کریدور میانی یا همان مسیر ترانس خزر نقشی محوری دارد. مسیری که از چین و آسیای مرکزی آغاز میشود از دریای خزر و قفقاز عبور کرده و به ترکیه و سپس اروپا میرسد.
ترکیه برای تقویت این موقعیت روی توسعه خطوط ریلی، بنادر، پایانههای لجستیکی و اتصال شبکه حملونقل خود به کشورهای آسیای مرکزی و قفقاز فوکوس کرده است. مسیر باکو–تفلیس–قارص نیز یکی از اجزای مهم این شبکه به شمار میرود.
مزیت این کشور برای صاحبان کالا دسترسی به بازار اروپا و برخورداری از شبکه حملونقل نسبتاً گسترده است. در مقابل کشورمان برای رقابت با این مسیر باید بتواند زمان عبور کالا از مرزهای خود را کاهش دهد و خدمات ریلی و جادهای قابل پیشبینیتری ارائه کند.
آذربایجان و استفاده از موقعیت قفقاز
همزمان کشور آذربایجان تلاش کرده از موقعیت خود در قفقاز جنوبی و دسترسی به دریای خزر برای جذب بار ترانزیتی استفاده کند. این کشور در مسیر اتصال آسیای مرکزی به قفقاز و اروپا قرار دارد و از طریق بنادر خود در دریای خزر بخشی از شبکه کریدور میانی را پشتیبانی میکند.
بندر آلات و اتصال آن به شبکه جادهای و ریلی از جمله ظرفیتهایی است که آذربایجان برای تقویت نقش خود در حملونقل منطقهای دنبال کرده است. این کشور همچنین تلاش دارد با توسعه همکاریهای حملونقلی با قزاقستان، ترکمنستان، گرجستان و ترکیه، جایگاه خود را در مسیرهای عبوری از خزر تثبیت کند.
در چنین شرایطی، ایران در شمالغرب با مسیری مواجه است که میتواند بخشی از بار شرق به غرب را بدون عبور از خاک ایران منتقل کند. این موضوع اهمیت مسیرهای جلفا، آستارا، رشت–آستارا و اتصال ریلی ایران به قفقاز را بیشتر میکند.
قزاقستان و پیوند آسیای مرکزی با خزر
قزاقستان از دیگر کشورهایی است که در سالهای اخیر توجه بیشتری به توسعه مسیرهای ترانزیتی خود نشان داده است. این کشور بهعنوان یکی از بزرگترین کشورهای آسیای مرکزی هم به چین دسترسی دارد و هم از طریق دریای خزر میتواند به قفقاز و اروپا متصل شود.
قزاقستان با استفاده از بنادر خزر و توسعه شبکه ریلی و جادهای، تلاش میکند نقش خود را در کریدور میانی افزایش دهد. این مسیر برای کالاهایی که از چین به سمت اروپا حرکت میکنند، یکی از گزینههای جایگزین مسیرهای سنتی محسوب میشود.
رشد مسیر میانی نشان میدهد صاحبان کالا فقط به کوتاهترین مسیر جغرافیایی نگاه نمیکنند. امنیت مسیر، امکان عبور از مرزها، ثبات مقررات و سرعت جابهجایی نیز در انتخاب آنها اهمیت دارد.
ایران در ارتباط با آسیای مرکزی از نظر مسافت و دسترسی به آبهای آزاد مزیتهایی دارد. اما برای تبدیل این مزیت به سهم واقعی از بازار، باید اتصال ریلی و جادهای خود به ترکمنستان، قزاقستان و روسیه را تقویت کند.
روسیه، شریک و رقیب
روسیه برای ایران هم شریک مهم در کریدور شمال–جنوب است و هم در برخی مسیرها رقیب محسوب میشود. این کشور از یک سو به دنبال توسعه مسیرهای ارتباطی با ایران و هند است و از سوی دیگر، کریدور شمالی و مسیرهای عبوری از خاک خود را برای حفظ جایگاهش در تجارت اوراسیا دنبال میکند.
کریدور شمال–جنوب میتواند کالا را از بنادر روسیه در شمال از طریق دریای خزر و شبکه حملونقل ایران به بنادر جنوبی و سپس هند منتقل کند. با این حال تحقق ظرفیت این مسیر به تکمیل زیرساختها، توسعه حملونقل ترکیبی، افزایش ظرفیت بنادر و رفع گلوگاههای ریلی و مرزی وابسته است.
در طرف مقابل روسیه مسیرهای دیگری نیز برای ارتباط با چین و اروپا در اختیار دارد؛ بنابراین همکاری تهران و مسکو در کریدور شمال–جنوب زمانی میتواند به نتیجه برسد که مسیر ایران از نظر زمان و هزینه برای صاحبان کالا توجیه اقتصادی داشته باشد. ساخت خطآهن رشت-آستارا که قرارداد آن در دولت سیزدهم امضا شد در همین راستا بوده است.
امارات متحده عربی الزاماً رقیب مستقیم ایران در همه مسیرهای زمینی نیست، اما از طریق بنادر، مناطق آزاد و شبکه خدمات لجستیکی بخشی از بازار حملونقل منطقه را در اختیار دارد.
بنادر این کشور به شبکه گستردهای از خطوط کشتیرانی متصل هستند و خدماتی مانند انبارداری، توزیع، ترانشیپمنت و پردازش کالا را ارائه میکنند. این ظرفیت باعث شده امارات برای صاحبان کالا فقط یک بندر نباشد؛ بلکه یک مرکز کامل لجستیکی باشد.
به گزارش تسنیم، با وجود توجه گسترده به کریدورهای زمینی، مسیرهای دریایی همچنان سهم اصلی تجارت جهانی را در اختیار دارند. حمل دریایی به دلیل ظرفیت بالا، امکان جابجایی محمولههای حجیم و هزینه پایینتر در برخی مسیرها، همچنان برای بسیاری از صاحبان کالا انتخاب اول است.
به همین دلیل مسیرهای زمینی باید بتوانند مزیت مشخصی برای مشتری ایجاد کنند؛ برای مثال، کاهش زمان انتقال، عبور مطمئنتر از مناطق پرریسک یا ارائه خدماتی که در مسیر دریایی وجود ندارد.
در چنین رقابتی، صرفاً کوتاهتر بودن مسیر زمینی کافی نیست. اگر کالا در مرز متوقف شود، قطار به دلیل کمبود واگن حرکت نکند یا هزینههای بیمه و انتقال پول افزایش یابد، مسیر کوتاهتر نیز ممکن است برای صاحب کالا جذاب نباشد.
**ایران همچنان یکی از معدود کشورهایی دنیاست که میتواند در چند جهت جغرافیایی نقش ترانزیتی داشته باشد. از شمال به روسیه و آسیای مرکزی، از شرق به افغانستان و پاکستان، از غرب به ترکیه و اروپا و از جنوب به آبهای آزاد متصل است. **
اما رقابت منطقهای نشان میدهد این موقعیت زمانی به مزیت اقتصادی تبدیل میشود که زیرساخت، مدیریت مرز، خدمات لجستیکی و سیاستگذاری تجاری در کنار یکدیگر عمل کنند. کشورهای رقیب در حال توسعه مسیرهای خود هستند و صاحبان کالا نیز مسیر را بر اساس زمان، هزینه و ریسک انتخاب میکنند.
کشورمان باید برای افزایش سهم خود از ترانزیت از مرحله معرفی ظرفیتها عبور کرده و درباره عملکرد واقعی مسیرها پاسخ مشخص ارائه دهد.
از این رو افزایش سهم ایران از بازار ترانزیت تنها با تأکید بر موقعیت جغرافیایی یا اعلام اهداف کمی محقق نمیشود. آنچه اهمیت دارد مشخص شدن برنامه عملیاتی برای تکمیل زیرساختها، کاهش زمان توقف در مرزها، توسعه حملونقل ترکیبی و رقابتی کردن هزینه عبور کالا است.
در چنین شرایطی لازم است دستگاههای مسئول درباره فاصله میان ظرفیتهای موجود و عملکرد واقعی مسیرهای ترانزیتی کشور توضیح دهند. بهویژه آنکه هدفگذاری افزایش ترانزیت به ۴۰ میلیون تن بدون تعیین الزامات اجرایی و شاخصهای قابل اندازهگیری نمیتواند بهتنهایی تضمینی برای افزایش سهم ایران از تجارت منطقه باشد.
پرسش اصلی این است که ایران در برابر توسعه کریدورهای رقیب چه برنامه عملیاتی دارد؟ آیا هدفگذاری افزایش ترانزیت به ۴۰ میلیون تن با ظرفیت واقعی زیرساختها، پایانههای مرزی، خطوط ریلی و ناوگان حملونقل هماهنگ شده است؟
وزارت راه و شهرسازی برای رقابت با کریدور میانی و مسیرهای عبوری از ترکیه و آذربایجان چه برنامه مشخصی دارد؟ خطآهن رشت–آستارا و توسعه مسیرهای ریلی شمال–جنوب چه زمانی عملیاتی میشود؟ زمان توقف کامیونها و واگنها در مرزهای ایران در مقایسه با مسیرهای رقیب چقدر است؟ برای کاهش هزینههای بیمه، انتقال پول و خدمات لجستیکی چه اقداماتی انجام شده است؟
ظرفیت واقعی بنادر و پایانههای مرزی ایران برای تحقق هدف ۴۰ میلیون تن ترانزیت چقدر است؟ آیا برای جلوگیری از انتقال بار به مسیرهای ترکیه، آذربایجان، قزاقستان و مسیرهای دریایی، شاخص مشخصی برای زمان و هزینه عبور کالا تعیین شده است؟
لینک کپی شد
گزارش خطا
اخبار مرتبط