کد خبر:۱۴۵۶۲۰۴
گزارش|
آمریکا چگونه ۴۰ تریلیون دلار بدهی بالا آورد؟
آمریکا که سالها با دلار و قدرت مالی خود قواعد اقتصاد جهانی را تعیین میکرد، حالا با بدهی نزدیک به ۴۰ تریلیون دلار روبهروست؛ بدهیای که از آغاز دولت اوباما تقریباً چهار برابر شده و اکنون هزینه حفظ این قدرت، خود به یکی از بزرگترین مشکلات واشنگتن تبدیل شده است.
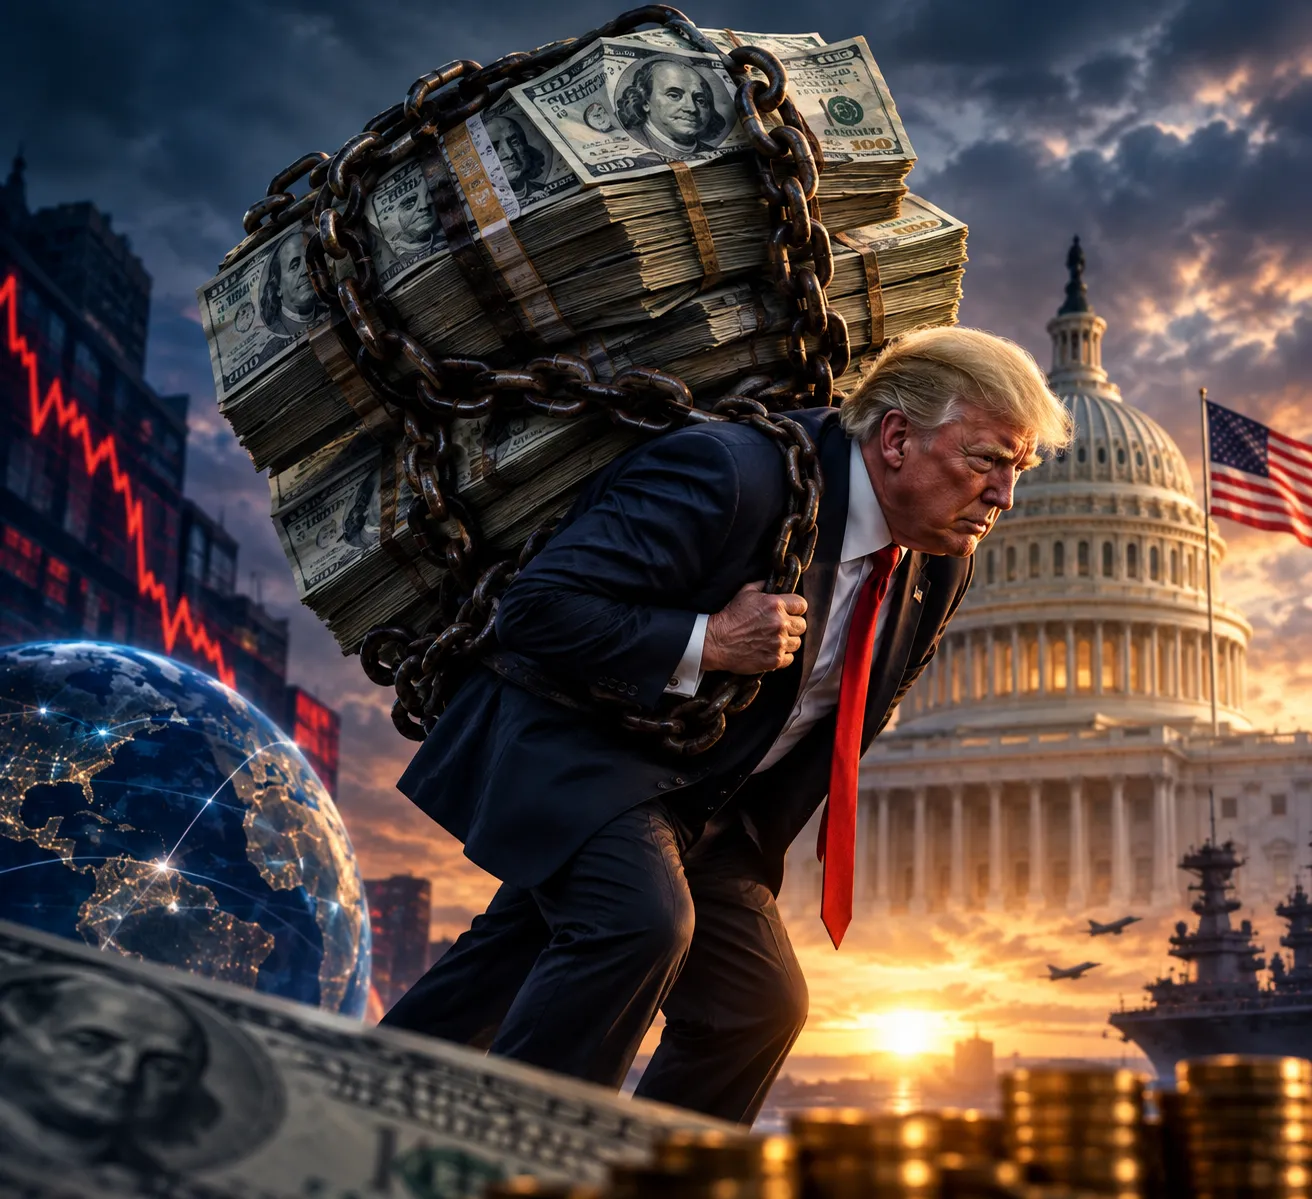
به گزارش گروه بینالملل خبرگزاری دانشجو؛ برای فهم بحران بدهی آمریکا باید به ابتدای دولت باراک اوباما بازگردیم؛ زمانی که بدهی فدرال این کشور حدود ۱۰.۶ تریلیون دلار بود.
طبق دادههای تاریخی وزارت خزانهداری آمریکا، این رقم در پایان دولت اوباما به حدود ۲۰ تریلیون دلار رسید. در آغاز دولت دونالد ترامپ بدهی آمریکا در محدوده ۲۰ تریلیون دلار قرار داشت و در پایان دوره نخست او به حدود ۲۷.۸ تریلیون دلار رسید.
در آغاز دولت جو بایدن، بدهی حدود ۲۸ تریلیون دلار بود و پس از آن نیز روند افزایشی ادامه پیدا کرد. بدهی فدرال در سال ۲۰۲۵ از مرز ۳۶ تریلیون دلار عبور کرد و اکنون در سال ۲۰۲۶ در محدوده ۴۰ تریلیون دلار قرار گرفته است.
به زبان ساده، آمریکا طی کمتر از دو دهه تقریباً ۳۰ تریلیون دلار بدهی جدید روی بدهی قبلی خود انباشته کرده است.
این دیگر صرفاً یک عدد بزرگ نیست؛ نشانه تغییر در ساختار قدرت اقتصادی آمریکا است.
بحران ۲۰۰۸؛ نخستین موج بزرگ بدهی
یکی از نقاط عطف این مسیر، بحران مالی ۲۰۰۸ بود.
فروپاشی بازار مسکن و بحران بانکی، دولت آمریکا را مجبور کرد برای جلوگیری از سقوط نظام مالی و حمایت از اقتصاد، هزینههای گستردهای انجام دهد. در نتیجه، کسری بودجه و استقراض دولت افزایش یافت.
اما مسئله بعد از پایان بحران هم متوقف نشد.
اقتصاد آمریکا وارد الگویی شد که در آن دولت فدرال بهطور ساختاری بیش از درآمدهای خود هزینه میکرد و برای پوشش فاصله میان درآمد و هزینه، به استقراض متوسل میشد.
دوره ترامپ نیز این روند را متوقف نکرد. کاهش مالیاتها، افزایش هزینههای دولت و سپس همهگیری کرونا، حجم استقراض را بیشتر کرد.
کرونا در واقع یک جهش تاریخی در بدهی ایجاد کرد. دولت آمریکا برای حمایت از خانوارها، شرکتها و بازار کار، تریلیونها دلار هزینه کرد؛ اقدامی که به گفته اقتصاددانان برای جلوگیری از سقوط شدیدتر اقتصاد ضروری بود، اما هزینه آن به شکل افزایش بدهی عمومی باقی ماند.
مشکل امروز آمریکا فقط بدهی نیست؛ «بهره بدهی» است
شاید خطرناکترین بخش ماجرا همینجا باشد.
طبق گزارش دفتر بودجه کنگره آمریکا، CBO، کسری بودجه فدرال در سال مالی ۲۰۲۶ حدود ۲ تریلیون دلار برآورد شده است. CBO پیشبینی میکند این کسری در سال ۲۰۳۶ به حدود ۳.۱ تریلیون دلار برسد.
اما هزینه بهره با سرعت بیشتری رشد میکند.
CBO پیشبینی کرده هزینه خالص بهره دولت آمریکا از حدود ۱ تریلیون دلار در سال ۲۰۲۶ به حدود ۲.۱ تریلیون دلار در سال ۲۰۳۶ برسد.
یعنی آمریکا باید هر سال منابع بیشتری را صرف پرداخت سود بدهیهای قبلی کند؛ بدهیای که خودِ آن برای تأمین کسریهای جدید افزایش پیدا میکند.
این همان چیزی است که میتوان آن را چرخه بدهی نامید: کسری باعث استقراض میشود، استقراض بدهی را افزایش میدهد، بدهی بهره بیشتری ایجاد میکند و بهره بیشتر نیز کسری آینده را سنگینتر میکند.
CBO حتی هشدار داده است که افزایش بدهی میتواند هزینه استقراض را در کل اقتصاد بالا ببرد، سرمایهگذاری خصوصی را کاهش دهد و اقتصاد آمریکا را در برابر افزایش نرخ بهره آسیبپذیرتر کند.
رکورد تاریخی در راه است
طبق پیشبینی CBO، بدهی فدرال در اختیار عموم از حدود ۱۰۱ درصد تولید ناخالص داخلی در سال ۲۰۲۶ به ۱۲۰ درصد در سال ۲۰۳۶ خواهد رسید.
این رقم حتی از رکورد تاریخی پس از جنگ جهانی دوم نیز عبور میکند.
در سال ۱۹۴۶، بدهی عمومی آمریکا حدود ۱۰۶ درصد تولید ناخالص داخلی بود؛ اما CBO پیشبینی میکند این نسبت در سال ۲۰۳۰ از آن رکورد عبور کند.
اگر روند فعلی ادامه پیدا کند، CBO نسبت بدهی به تولید ناخالص داخلی را در سال ۲۰۵۶ حدود ۱۷۵ درصد پیشبینی کرده است.
این یعنی آمریکا برای نخستین بار با یک مسئله ساختاری مواجه شده است: کشوری که زمانی از قدرت مالی خود برای اداره نظم جهانی استفاده میکرد، حالا باید بخش فزایندهای از منابع خود را صرف تأمین هزینه همان قدرت کند.
آمریکا به چه کسانی بدهکار است؟
تصویر رایج این است که آمریکا عمدتاً به چین بدهکار است؛ اما واقعیت پیچیدهتر است.
بخش بزرگی از بدهی آمریکا در اختیار سرمایهگذاران داخلی، بانکها، صندوقهای بازنشستگی، شرکتهای بیمه، صندوقهای سرمایهگذاری و نهادهای دولتی قرار دارد.
بخش دیگری در اختیار سرمایهگذاران خارجی است.
طبق دادههای وزارت خزانهداری آمریکا، در ژوئن ۲۰۲۶ ژاپن با حدود ۱.۱۲ تریلیون دلار بزرگترین دارنده خارجی اوراق خزانه آمریکا بود. بریتانیا حدود ۹۴۰ میلیارد دلار و چین حدود ۶۳۳ میلیارد دلار اوراق خزانه آمریکا در اختیار داشت.
بنابراین چین یکی از طلبکاران مهم آمریکاست، اما برخلاف تصویر رایج، بزرگترین طلبکار خارجی واشنگتن نیست.
این موضوع یک نکته مهم را نشان میدهد: بحران بدهی آمریکا فقط یک مسئله میان واشنگتن و پکن نیست؛ بلکه ساختار مالی آمریکا به شبکه عظیمی از سرمایهگذاران داخلی و خارجی وابسته شده است.
وامگیرندهای که هنوز پول جهان را چاپ میکند
البته آمریکا هنوز یک برگ برنده بسیار مهم دارد: دلار.
دلار همچنان ارز اصلی ذخایر ارزی جهان است. طبق دادههای جدید صندوق بینالمللی پول، دلار در سهماهه چهارم سال ۲۰۲۵ حدود ۵۶.۸ درصد از ذخایر رسمی ارزی جهان را تشکیل میداد.
اما همین جا یک تناقض تاریخی شکل گرفته است.
آمریکا برای تأمین کسریهای خود دلار و اوراق خزانه منتشر میکند و بخش بزرگی از جهان همچنان این داراییها را میخرد.
در واقع، جایگاه دلار به واشنگتن اجازه داده است بتواند بدهی بسیار بزرگی را با هزینهای تحملپذیرتر از بسیاری از کشورها تأمین مالی کند.
اما این امتیاز هم نامحدود نیست.
حتی CBO هشدار داده است که افزایش بدهی و احتمال افزایش تورم میتواند در بلندمدت به اعتماد به دلار بهعنوان ارز ذخیره مسلط آسیب بزند.
جنگ ایران؛ قدرت نظامی هم هزینه دارد
بحران بدهی را نمیتوان کاملاً از سیاست خارجی آمریکا جدا کرد.
جنگ ۲۰۲۶ ایران نمونه روشنی از هزینههای مالی حفظ قدرت نظامی آمریکا است.
طبق برآورد مرکز مطالعات راهبردی و بینالمللی آمریکا، CSIS، هزینه اضافی عملیات نظامی آمریکا علیه ایران حدود ۴۰ میلیارد دلار بوده است؛ رقمی که شامل استقرار نیروها، مهمات، افزایش فعالیت عملیاتی، خسارت تجهیزات، آسیب به پایگاهها و افزایش هزینه سوخت میشود.
CSIS برآورد کرده که حدود ۲۶ میلیارد دلار از این هزینه مربوط به مهمات بوده است.
این ارقام به خودی خود برای اقتصادی در اندازه آمریکا تعیینکننده نیستند؛ اما وقتی در کنار جنگهای متعدد، تعهدات نظامی جهانی، هزینههای دفاعی و بدهی فزاینده قرار میگیرند، معنای دیگری پیدا میکنند.
قدرت نظامی آمریکا رایگان نیست؛ و هرچه هزینه حفظ این قدرت بیشتر شود، فشار بر منابع مالی دولت نیز افزایش پیدا میکند.
واشنگتن هنوز اقتصاد بزرگی دارد، دلار همچنان ارز غالب ذخایر جهانی است و بازار اوراق خزانه آمریکا یکی از مهمترین بازارهای مالی جهان محسوب میشود.
بنابراین مسئله، فروپاشی ناگهانی آمریکا نیست.
مسئله، فرسایش تدریجی ظرفیت آمریکا برای تأمین هزینه هژمونی خود است.
کشوری که برای دههها از قدرت اقتصادی خود برای تأمین هزینه ارتش، شبکه متحدان، تحریمها و حضور جهانی استفاده کرده، اکنون با بدهیای مواجه است که خودش به یک محدودیت قدرت تبدیل شده است.
در چنین شرایطی، پرسش اصلی دیگر این نیست که «آیا آمریکا هنوز قدرتمند است؟»؛ پاسخ روشن است: بله.
پرسش مهمتر این است که آیا آمریکا میتواند برای همیشه هزینه قدرت جهانی خود را با استقراض تأمین کند؟
جمعبندی؛ امپراتوری بدهکار
آمریکا شاید هنوز هژمون اقتصادی جهان است، اما نشانههای فرسایش این هژمونی دیگر صرفاً در تحلیلهای رقبای واشنگتن دیده نمیشود؛ بخشی از هشدارها اکنون از داخل ساختار اقتصادی خود آمریکا مطرح میشود.
وقتی CBO از بدهی ۱۲۰ درصدی تولید ناخالص داخلی در سال ۲۰۳۶، هزینه بهره ۲.۱ تریلیون دلاری و احتمال آسیب دیدن جایگاه دلار سخن میگوید، دیگر نمیتوان بحران بدهی را یک مسئله حاشیهای دانست.
آمریکا در میدان نظامی نیز در جنگ ایران با هزینهها و محدودیتهایی مواجه شد که نشان داد اعمال قدرت در جهان تا چه اندازه پرهزینه است. برآورد حدود ۴۰ میلیارد دلاری CSIS برای هزینه اضافی جنگ، تنها یک نمونه از این هزینه است.
به این ترتیب، همانطور که جنگ ایران محدودیتهای قدرت نظامی آمریکا و هزینه سنگین حفظ برتری نظامی واشنگتن را آشکار کرد، انفجار بدهی نیز در حال آشکار کردن محدودیتهای قدرت اقتصادی این کشور است.
آمریکا ممکن است هنوز دلار، والاستریت و بزرگترین اقتصادهای مالی جهان را در اختیار داشته باشد؛ اما هژمونی زمانی پایدار است که هزینه حفظ آن از توان هژمون خارج نشود.
امروز آمریکا هنوز قدرت اقتصادی مسلط جهان است؛ اما بدهی ۴۰ تریلیون دلاری، کسریهای تریلیوندلاری و انفجار هزینه بهره نشان میدهد ستونهای اقتصادی این هژمونی در حال فرسوده شدن است. اگر این روند ادامه پیدا کند، آنچه امروز «قدرت اقتصادی آمریکا» نامیده میشود، میتواند به تدریج به یکی از مهمترین نشانههای افول هژمون آمریکا تبدیل شود.
لینک کپی شد
گزارش خطا